Rédaction : ChandlerZ, Foresight News
Strategy, qui détient plus de 850 000 bitcoins, attend que MSCI publie une liste susceptible de modifier la structure de son actionnariat.
La société d'indices MSCI a déterminé qu'elle utiliserait une nouvelle méthode pour filtrer les sociétés non opérationnelles qui ne répondent pas aux exigences de son indice global des marchés investissables. Strategy figure sur la liste des exclusions potentielles publiée précédemment, et le résultat final devrait être annoncé après 6 heures du matin, heure de Pékin, le 12 novembre.
Strategy, qui détient plus de 850 000 bitcoins pour un coût d'acquisition cumulé de plus de 64,1 milliards de dollars, avait déjà été inscrite sur la liste des candidats à l'exclusion. Si la liste finale confirme son retrait, les fonds mondiaux à suivi passif procéderont à des ajustements forcés avant la clôture du 30 novembre, provoquant des ventes forcées de 1,57 à 2,8 milliards de dollars. Cet événement pèsera directement sur la prime de l'action Strategy et bloquera son principal canal d'approvisionnement en achats supplémentaires sur le marché crypto au comptant.
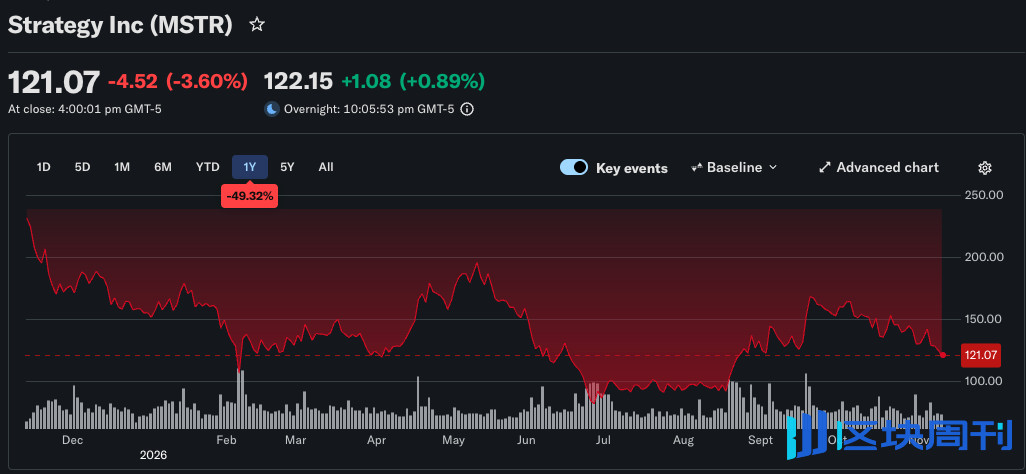
À la clôture des marchés américains du 11 novembre, heure de Pékin, l'action ordinaire MSTR de Strategy a clôturé à 121,07 dollars, en baisse de 3,60 % sur la journée, soit une baisse d'environ 6,4 % par rapport au cours de clôture de 129,30 dollars du 5 novembre. La société a divulgué le 9 novembre que, jusqu'au 8 novembre, elle détenait un total de 850 364 bitcoins, pour un coût d'achat cumulé d'environ 64,16 milliards de dollars.
Pourquoi Strategy pourrait-elle être exclue de l'indice ?
Les indices mondiaux compilés par MSCI sont utilisés par de nombreux fonds pour construire des portefeuilles d'actions. Le maintien dans l'indice influence les positions des fonds à suivi passif dans une entreprise.
En octobre dernier, MSCI avait proposé d'exclure les sociétés de trésorerie dont les actifs numériques représentaient 50 % ou plus de l'actif total. En janvier de cette année, elle a décidé de ne pas appliquer cette mesure lors de la revue de février et de se tourner vers un examen plus large des sociétés non opérationnelles.
Le 16 octobre, MSCI a finalisé une nouvelle règle d'admission à l'indice. À partir de la revue de novembre, les sociétés cotées qui tirent principalement leur valeur de la détention d'actifs et manquent d'activités opérationnelles réelles pourraient être classées comme « sociétés non opérationnelles » et ne plus être éligibles à l'indice global des marchés investissables de MSCI. Autrement dit, Strategy, Metaplanet, Upexi et d'autres sociétés qui achètent des cryptomonnaies grâce à des financements sur les marchés de capitaux pourraient ne plus être considérées par MSCI comme des entreprises opérationnelles ordinaires.
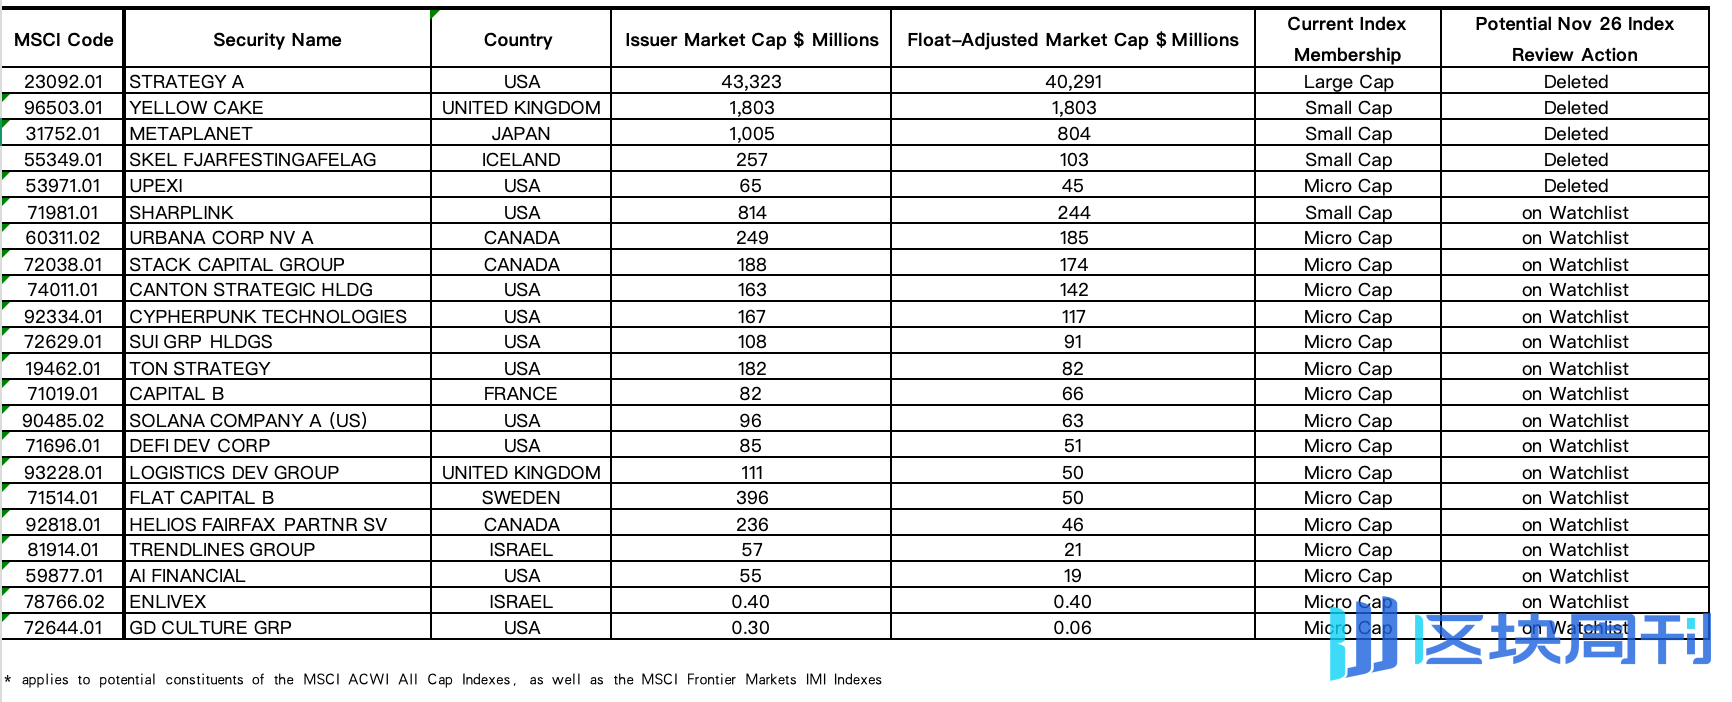
MSCI a également publié une liste des sociétés potentiellement concernées. Sur les 22 sociétés, 14 sont directement liées aux cryptomonnaies : Strategy, Metaplanet et la société de trésorerie SOL Upexi sont inscrites sur la liste des suppressions proposées, tandis que 11 autres sociétés, dont SharpLink et Solana Company, sont placées sous observation.
La nouvelle règle vérifie d'abord si la structure d'actifs d'une société comprend suffisamment d'actifs opérationnels. Les sociétés qui échouent à cette première étape doivent ensuite passer un examen de cinq indicateurs financiers : dépenses opérationnelles, flux de trésorerie opérationnels, variations de juste valeur et dépendance au financement externe. Si quatre de ces indicateurs ou plus sont déclenchés, la société peut perdre son éligibilité à l'indice. Pour les sociétés déjà incluses dans l'indice, MSCI exige qu'elles aient échoué au filtre lors des deux dernières périodes de déclaration annuelle pour être supprimées.
Parmi les 5 sociétés dont la suppression est proposée, 3 sont des sociétés de trésorerie d'actifs numériques :
- La société de trésorerie Bitcoin Strategy ;
- La société de trésorerie Bitcoin Metaplanet ;
- La société de trésorerie SOL Upexi.
Les deux autres sont la société britannique d'investissement dans l'uranium Yellow Cake et la société holding d'investissement islandaise SKEL, ce qui montre que la règle ne vise pas formellement uniquement les actifs cryptographiques.
Onze autres sociétés liées aux cryptomonnaies ont été placées sous observation, notamment :
- La société de trésorerie ETH SharpLink ;
- La société de trésorerie CC (Canton) Canton Strategic Holdings ;
- La société de trésorerie ZEC Cypherpunk Technologies ;
- La société de trésorerie SUI SUI Group ;
- La société de trésorerie TON TON Strategy ;
- La société de trésorerie BTC Capital B ;
- La société de trésorerie SOL Solana Compan ;
- La société de trésorerie SOL DeFi Development ;
- La société de trésorerie WLFI AI Financial ;
- La société de trésorerie RAIN Enlivex ;
- GD Culture, qui détient du BTC et a annoncé avoir alloué des TRUMP.
Strategy s'oppose à la nouvelle méthode. La société estime qu'elle exerce toujours une activité logicielle et présente son activité Bitcoin comme un segment opérationnel dans ses rapports financiers, et que la nouvelle règle de MSCI cible en fait à nouveau les sociétés de trésorerie d'actifs numériques. MSCI déclare pour sa part que la nouvelle méthode de filtrage s'adresse aux sociétés dont les caractéristiques financières sont similaires à celles d'instruments d'investissement, et que son champ d'application ne se limite pas aux entreprises détenant des actifs cryptographiques.
Compte à rebours pour le rééquilibrage : des milliards de dollars de liquidations mécaniques
Si Strategy est exclue, ce sont directement ses actions MSTR qui feront face aux ventes. Les fonds répliquant intégralement les indices concernés devront généralement vendre les actions qu'ils détiennent ; les fonds utilisant des méthodes d'échantillonnage peuvent ajuster leurs positions selon leur stratégie d'investissement, et le calendrier et le volume des transactions varieront selon les produits.
Selon le modèle d'estimation publié précédemment par JPMorgan, si tous les capitaux, y compris ceux des fonds de référence coordonnés, se retirent complètement, le montant maximal des retraits passifs pourrait atteindre 2,8 milliards de dollars. Le plancher quantitatif officiel de Strategy est plus modéré : ses calculs montrent que les fonds passifs suivant cet indice détiennent environ 13 millions d'actions MSTR, soit 3,1 % du capital total, pour une valeur de marché d'environ 1,57 milliard de dollars au cours actuel.
Sur la base du cours de clôture du 11 novembre à 121,07 dollars, ces actions valent environ 1,57 milliard de dollars. La société estime que ce volume est inférieur à son volume quotidien moyen enregistré à l'époque et que l'impact sur ses activités est limité.
Cependant, un volume élevé ne garantit pas que les nouvelles ventes seront absorbées par des acheteurs au prix initial. Certains investisseurs peuvent anticiper la liste et négocier à l'avance, et le prix réel du rééquilibrage dépendra de la volonté des autres acheteurs de reprendre les positions. La vente d'actions MSTR par les fonds passifs ne signifie pas que Strategy vendra directement les bitcoins de son bilan, qui restent détenus par la société.
La baisse du cours de l'action se répercutera-t-elle sur le Bitcoin ?
Le véritable impact de la sortie des fonds passifs sur le marché crypto réside dans la rupture du cercle d'arbitrage construit par Michael Saylor sur la liquidité des marchés américains.
Le modèle d'achat de bitcoins de Strategy au cours des quatre dernières années n'a pu fonctionner que grâce à une prime élevée et durable du cours de son action par rapport à la valeur nette d'inventaire sous-jacente en bitcoins (mNAV). Tant que cette prime existe, la société peut vendre des actions ordinaires à des prix élevés sur le marché américain via un mécanisme d'émission au cours du marché (ATM), voire émettre des obligations convertibles à faible taux d'intérêt pour obtenir des liquidités en dollars. Les monnaies fiduciaires ainsi levées sont injectées unilatéralement par la direction sur le marché crypto au comptant pour accumuler des positions. L'expansion rapide des réserves de bitcoins stimule en outre l'enthousiasme spéculatif des particuliers et des hedge funds, ce qui fait monter la prime du cours de l'action et permet un nouveau cycle de financement en actions de plus grande ampleur.
Entre le 2 et le 8 novembre, Strategy a justement vendu 2,05 millions d'actions MSTR via ce mécanisme, encaissant 283,8 millions de dollars, puis a converti 81,9 millions de dollars en 1 036 bitcoins au comptant.
Si l'exclusion entraîne une pression vendeuse continue, le cours et la valorisation de MSTR pourraient être affectés, et les fonds que la société pourra lever par action émise à l'avenir diminueront. Pour lever autant d'argent, Strategy pourrait devoir émettre davantage d'actions, ce qui réduirait la part des actionnaires existants. Si les investisseurs exigent en même temps un rendement plus élevé, le coût du financement par actions préférentielles ou par dette pourrait également augmenter.
La pression sur le financement ne se transmettra au Bitcoin que si la société réduit ses achats futurs, vend des actifs existants ou si d'autres investisseurs ajustent simultanément leurs positions. L'exclusion de l'indice ne permet pas à elle seule de conclure que Strategy doit vendre des bitcoins, ni de calculer de combien le Bitcoin baisserait en conséquence.
Cependant, Strategy a déjà vendu des bitcoins cette année. La société a divulgué qu'environ 431,8 millions de dollars provenant de la vente d'une partie de ses bitcoins cette année ont été utilisés pour soutenir les dividendes des actions privilégiées et le rachat de STRC ; parallèlement, la société continue d'acheter des pièces. Au 8 novembre, sa réserve en dollars spécifiquement destinée à soutenir les dividendes des actions privilégiées et les intérêts de la dette s'élevait à environ 4,77 milliards de dollars, avec en outre 146,2 millions de dollars en espèces disponibles pour des usages corporatifs plus larges.
Même Metaplanet, Upexi et SharpLink, entre autres, ont copié le scénario d'ingénierie financière consistant à émettre des actions pour accumuler des jetons. Le point faible central de ces entreprises est très similaire, à savoir une capacité de génération de trésorerie très faible de leur activité principale, et une dépendance extrême à la prime d'actifs des marchés de capitaux publics pour maintenir leurs opérations.
Les critères qualitatifs de MSCI ont établi une frontière de séparation claire pour les marchés financiers traditionnels, et le système d'indices grand public a officiellement coupé le canal d'alimentation inconscient des fonds passifs vers les entités d'accumulation de pièces par le biais de coquilles vides. Si des agences de compilation d'indices telles que S&P et FTSE suivent successivement des règles similaires, la fenêtre d'or permettant aux sociétés cotées mondiales d'absorber à grande échelle des actifs cryptographiques grâce au levier des actions du marché secondaire se heurtera à des contraintes globales provenant des fondements du système financier traditionnel.