Résumé

La semaine dernière, la victoire écrasante des démocrates aux élections de mi-mandat américaines a suscité des inquiétudes quant à un resserrement de la réglementation de l'IA et des politiques relatives aux centres de données. Le secteur technologique américain a subi une sévère vague de ventes, le Nasdaq plongeant de plus de 5 % en une seule journée et entrant en correction technique. Le marché des cryptomonnaies a chuté en forte corrélation, l'appétit pour le risque interclasses d'actifs s'étant effondré, le Bitcoin passant brièvement sous le seuil des 76 000 dollars avant de faire preuve d'une certaine résilience.
La semaine dernière, le BTC et l'ETH ont d'abord baissé, puis rebondi, avant de reculer à nouveau, enregistrant des baisses hebdomadaires d'environ 4,5 % et 6,5 % respectivement. En début de semaine, ils ont testé le support à 76 000 et 2 200 dollars ; après les élections, ils ont rebondi au-dessus de 81 000 et 2 400 dollars ; et jeudi, ils ont reculé avec la vague de ventes des actions technologiques. L'ensemble du marché se trouve dans une phase de désendettement ordonné et de repositionnement défensif. Les ETF au comptant ont encore connu principalement d'importantes sorties tout au long de la semaine, et la confiance des institutionnels a reculé à nouveau après un test temporaire.
Cette semaine, l'attention principale du marché se porte sur les données d'inflation de l'IPC d'octobre publiées mardi, ainsi que sur les données PPI et les prévisions de résultats des géants technologiques qui suivront. Face à l'incertitude politique post-électorale et aux inquiétudes persistantes concernant les dépenses d'investissement dans l'IA, le marché reste très sensible à la trajectoire ultérieure de la Fed. Sous la double pression des attentes de resserrement qui ne sont pas complètement relâchées et de la pression sur les valorisations des actifs risqués, les actions américaines et les cryptomonnaies ainsi que d'autres actifs risqués sont susceptibles de maintenir une volatilité élevée à court terme, accompagnée d'un repositionnement défensif interclasses d'actifs.
À surveiller cette semaine :
•Spot : BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Contrats perpétuels : BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Performance globale du marché la semaine dernière
La semaine dernière, la victoire écrasante des démocrates aux élections de mi-mandat américaines leur a donné le contrôle du Congrès, suscitant une incertitude politique, notamment des inquiétudes quant à un resserrement de la réglementation de l'IA et de la construction de centres de données. Le marché a d'abord connu un bref rebond, puis les actifs risqués ont été vendus, l'appétit global pour le risque se contractant nettement.
•Les bons du Trésor américain ont continué d'exercer une pression : le rendement des bons du Trésor américain à 10 ans a fluctué à un niveau élevé dans la fourchette de 4,84 % à 4,95 %, s'étant légèrement replié au cours de la semaine mais pesant toujours sur les valorisations des actions de croissance.
•L'or et le pétrole brut ont divergé : le sentiment de refuge et la baisse des rendements ont soutenu un fort rebond de l'or, qui est revenu au-dessus de 4 000 dollars ; le pétrole brut a été sous pression en raison des attentes d'apaisement géopolitique et a plongé de plus de 11 % au cours de la semaine.
•Les actions américaines ont montré une forte divergence et une correction : des pressions composites ont tiré vers le bas les secteurs technologique et des semi-conducteurs, mais les secteurs traditionnels de valeur et défensifs ont été relativement résilients ou ont légèrement progressé, soutenus par les attentes d'une paralysie politique après les élections.
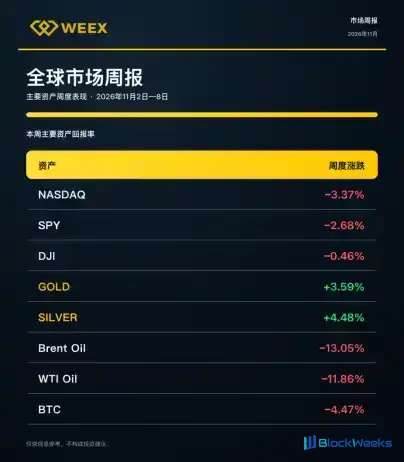
•Le marché des cryptomonnaies a réagi avec une corrélation synchronisée des risques : le sentiment et la liquidité se sont transmis en tandem, le BTC et l'ETH ayant d'abord augmenté puis baissé, enregistrant des baisses hebdomadaires de 4,47 % et 6,50 % respectivement ; toutefois, comme les actifs refuges tels que l'or étaient nettement plus forts que les actifs risqués, cela montre que le marché actuel est encore dominé par la rotation défensive des capitaux et les comportements de réduction des risques, et qu'aucune tendance pleinement destructrice ne s'est encore formée.
Pour les investisseurs, à mesure que la volatilité macroéconomique et la pression sur les valorisations augmentent, ils devraient réduire leur exposition aux technologies à bêta élevé, augmenter leurs allocations aux actifs défensifs tels que les liquidités et les produits de gestion de patrimoine, et utiliser des entrées échelonnées et des couvertures pour contrôler les baisses. Les utilisateurs VIP en particulier devraient d'abord constituer une position de base défensive, puis augmenter opportunément leurs allocations aux actifs risqués.
II. Performance du marché des cryptomonnaies
La semaine dernière, le marché des cryptomonnaies a d'abord chuté, puis rebondi, avant de reculer à nouveau, subissant une pression globale. En début de semaine, la baisse s'est poursuivie, et un bref rebond a eu lieu après les élections, mais jeudi, parallèlement au plongeon du Nasdaq de plus de 5 % et à la vague de ventes d'actions technologiques, l'appétit pour le risque s'est effondré et le marché a chuté en tandem. Les ETF au comptant de BTC ont enregistré des sorties nettes d'environ 1,28 milliard de dollars la semaine dernière, avec une baisse hebdomadaire de 4,47 % ; l'ETH a chuté davantage, et les fonds institutionnels sont restés prudents.
La capitalisation boursière totale des cryptomonnaies est passée d'environ 2 700 milliards de dollars au cours de la semaine à environ 2 540 milliards de dollars, avec plus de 120 milliards de dollars qui se sont évaporés en une seule journée au maximum. L'indice Fear & Greed est resté en zone de peur pendant 6 jours, et la capitalisation boursière des stablecoins s'est contractée d'environ 1,55 % en tandem pour atteindre environ 290,8 milliards de dollars. Le capital et le sentiment se sont généralement convergés, le marché étant dominé par des comportements d'attentisme et de défense, et aucune reprise évidente n'a été observée.
Pour cette semaine, le marché pourrait continuer à connaître des fluctuations à forte volatilité. Surveillez l'impact des données sur l'emploi et l'inflation sur les anticipations de taux d'intérêt, ainsi que les répercussions des résultats des entreprises technologiques américaines. Si l'appétit pour le risque n'est pas réparé, le BTC pourrait continuer à tester le support autour de 75 000 dollars ; si le sentiment et le capital se stabilisent, il y a de la place pour un rebond, mais l'ensemble des échanges restera principalement défensif, et une cassure de tendance pourrait être difficile à réaliser à court terme.

•Le BTC a chuté d'environ 4,47 % la semaine dernière, relativement stable en performance mais toujours sous pression. Au cours de la semaine, il a d'abord chuté, puis rebondi, avant de reculer à nouveau ; mercredi, il a rebondi une fois près de 80 500 dollars, mais jeudi, il est rapidement retombé sous 76 000 dollars parallèlement à la forte baisse du Nasdaq. L'indice Fear & Greed est resté dans la fourchette « Peur » (environ 25-37), indiquant un sentiment de marché prudent, un retrait global des fonds institutionnels, et un marché principalement à la recherche d'un plancher par la volatilité.
•L'ETH a chuté d'environ 6,5 % pour la semaine, nettement plus faible que le BTC. Les ETF au comptant ont enregistré des sorties nettes d'environ 365 millions de dollars, avec des rachats continus des fonds principaux et un manque de soutien incrémental indépendant ; les prix ont subi des pressions à mesure que l'appétit global pour le risque diminuait.
•Le SOL a nettement sous-performé le BTC et l'ETH. Les ETF au comptant ont enregistré des sorties nettes d'environ 26 millions de dollars, et la pression sur les prix provenait principalement de ventes corrélées d'actifs à risque et d'un momentum relatif insuffisant.
•Le HYPE a nettement sous-performé le marché global. Les ETF au comptant ont continué d'enregistrer des sorties nettes, et combiné à la baisse globale de l'appétit pour le risque, il y avait des signes clairs de retrait des fonds principaux.
•Le ZEC a été relativement résilient. Les flux des ETF au comptant étaient orientés vers les sorties, mais il a été relativement résilient, et l'attention périodique du capital pour le secteur de la confidentialité persiste.
•Le XMR a légèrement baissé d'environ 0,14 % pour la semaine, presque stable, surperformant nettement le marché global, montrant les attributs défensifs relatifs des cryptomonnaies de confidentialité lors des turbulences du marché.
•Le TRX a augmenté d'environ 2 % pour la semaine, l'un des rares actifs avec un rendement positif cette semaine.
III. Performance du marché TradFi
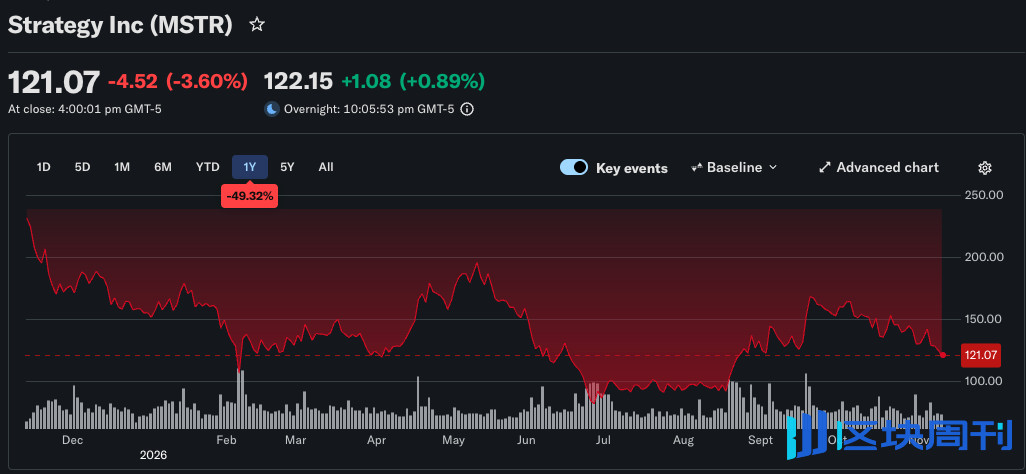
La semaine dernière, les actions américaines ont été façonnées par le « gouvernement divisé » des élections de mi-mandat, l'OPEP+ maintenant ses quotas provoquant une chute du pétrole brut, la Fed maintenant une position restrictive, et de solides emplois non agricoles en octobre. La volatilité a bondi en milieu de semaine, avec jeudi la plus forte baisse sur une journée depuis avril 2025, le VIX grimpant à 28,18, et une rotation des capitaux des croissance à haute valorisation vers les services publics, les biens de consommation de base et les secteurs défensifs à haut dividende.
Les secteurs de pointe de la technologie et de l'IA ont subi de sévères replis : le Nasdaq a plongé de 5,52 % jeudi et est entré en correction technique, l'indice des semi-conducteurs de Philadelphie a chuté de 12 % en une seule journée, AMD a chuté de plus de 17 %, et Nvidia a chuté de plus de 9 %. Les déclencheurs comprenaient des doutes sur les rendements des dépenses d'investissement en IA, des attentes de réglementation plus stricte des centres de données, une vague d'émissions de dette par les géants technologiques, et un élargissement des écarts de flux de trésorerie. Bien qu'il y ait eu un rebond vendredi, la compression des valorisations et le sentiment prudent ne se sont pas dissipés, et la logique de leadership est passée de l'IA à méga-capitalisation à la visibilité des bénéfices.
Cette semaine, surveillez l'IPC et l'IPP d'octobre, les discours des responsables de la Fed, ainsi que les résultats de CoreWeave, Nebius et Cisco et la tournée de présentation de l'IPO d'Anthropic. Le sentiment du marché pourrait passer de l'engouement pour l'IA à la discipline des résultats et du bilan. Les utilisateurs devraient s'orienter vers des actifs défensifs et de haute qualité avec des flux de trésorerie positifs et des dividendes, et constituer des positions dans les leaders technologiques lors des replis, par étapes.

•Le NASDAQ, le SPY et le DJI ont tous clôturé en baisse la semaine dernière. Au cours de la semaine, ils ont d'abord chuté, puis rebondi, avant de plonger à nouveau. Après les élections de mi-mandat de mercredi, la victoire des démocrates a déclenché un rebond ; jeudi, les inquiétudes liées à la réglementation de l'IA ont provoqué une vague de ventes sur les actions de semi-conducteurs, et le Nasdaq est entré en correction technique, tandis que le Dow Jones a fait preuve d'une relative résilience. Globalement, cela montre que, dans un contexte de contraction de l'appétit pour le risque, les poids lourds de la technologie ont entraîné l'ensemble du marché à la baisse.
•SPCX et TSLA ont chuté d'environ 0,33 % et d'environ 10,4 % la semaine dernière, respectivement. Jeudi, ils ont subi des pressions dans le cadre de la forte baisse du secteur de l'IA, et vendredi, il y a eu un rebond technique évident. SpaceX a bénéficié d'une reprise du sentiment dans l'aérospatiale, tandis que Tesla a été affectée par les inquiétudes concernant la demande de véhicules électriques et la valorisation, ce qui reflète une volatilité accrue des valeurs de croissance dans un contexte d'incertitude politique.
•META a fluctué avec le secteur technologique au cours de la semaine. Les investissements dans la publicité par IA et le métavers se sont poursuivis, mais il y a eu un manque de catalyseurs solides, et le sentiment d'attentisme a dominé les flux de capitaux, ayant un impact neutre à prudent sur les secteurs des médias sociaux et de la publicité numérique.
•Bien que les résultats d'AAPL lundi dernier aient dépassé les attentes, la hausse des coûts de mémoire a pesé sur les prévisions de marge brute, et l'action a subi des pressions avant de se stabiliser légèrement, ce qui montre que le géant du matériel est encore évalué avec prudence par le marché dans un contexte de coûts de la chaîne d'approvisionnement et de transition vers les services d'IA.
•NVDA a chuté de plus de 9 % en une seule journée jeudi dernier, et le secteur des puces d'IA est devenu la zone la plus durement touchée (entraînant AMD, AVGO et d'autres dans des replis marqués). La principale raison était les inquiétudes concernant un ralentissement de la construction de centres de données après la victoire des démocrates, et le sentiment dans le secteur du matériel d'IA s'est fortement refroidi, entraînant à la baisse l'ensemble du récit de croissance technologique.
•La résilience de l'activité cloud et IA de MSFT a soutenu sa surperformance relative, avec des fluctuations moindres au cours de la semaine que ses pairs. Les prévisions de croissance d'Azure restent solides, apportant une certaine stabilité au secteur des logiciels et des services cloud d'entreprise.
•Les activités de recherche et de cloud de GOOGL sont restées stables, et les progrès des modèles d'IA ont attiré l'attention. Au cours de la semaine, elle a suivi le marché global en baissant d'abord puis en rebondissant, apportant un soutien défensif relatif aux secteurs de la publicité en ligne et de l'informatique en nuage.
•AMZN a nettement surperformé le marché global la semaine dernière. La résilience d'AWS et du commerce électronique s'est démarquée, et elle s'est rapidement rétablie après la vague de ventes de jeudi, avec des entrées de capitaux évidentes, stimulant le sentiment dans les secteurs du commerce électronique et de l'informatique en nuage.
IV. Allocation d'actifs
La semaine dernière, le secteur technologique américain et les actifs cryptographiques ont subi des pressions simultanément, avec une volatilité en hausse marquée. L'attention du marché s'est concentrée sur les données de l'IPC et de l'IPP, les résultats liés aux infrastructures d'IA et la révision de l'indice MSCI. Les investisseurs vont réévaluer la pression inflationniste, les rendements des dépenses d'investissement dans l'IA et l'appétit global pour le risque.
Dans ce contexte, des actifs tels que QQQ, BTC, ETH, ainsi que CRWV, CSCO, AMAT, NBIS et CBRS, pourraient connaître des fenêtres de négociation plus actives, le thème principal tournant autour de « la possibilité d'une reprise après la vague de ventes liée à l'IA ».
Il est recommandé que l'allocation équilibre liquidité et caractère défensif, contrôle de manière appropriée l'exposition aux actifs à risque et évite une concentration excessive dans un seul secteur. Si l'IPC et l'IPP montrent un refroidissement de l'inflation tandis que les entreprises d'infrastructure d'IA susmentionnées publient des signaux d'une demande stable, les actions technologiques et le BTC pourraient connaître des transactions de reprise ; à l'inverse, si l'inflation s'avère élevée ou si les prévisions liées à l'IA continuent d'exposer des pressions sur les dépenses d'investissement, QQQ, BTC et ETH doivent encore se prémunir contre une deuxième baisse, et il est conseillé d'attendre que le sentiment du marché et les conditions de liquidité se stabilisent avant de procéder à des ajustements.
V. La semaine à venir
5.1 Événements financiers clés
Les actions américaines font face à un calendrier dense de tests de données cette semaine. Lundi, le taux de croissance mensuel des ventes en gros de septembre devrait devenir positif, reflétant une reprise du déstockage ; vendredi, l'IPP vérifiera la résilience à basse vitesse des coûts du côté des producteurs. Mercredi, le marché obligataire sera fermé pour le Veterans Day, ce qui pourrait amplifier la volatilité des actions américaines.

Le point culminant est les données de l'IPC d'octobre de mardi. Tiré vers le bas par les hausses antérieures des prix du pétrole, le taux de l'IPC global en glissement annuel devrait atteindre 3,3 %-3,5 %, tandis que le taux de l'IPC sous-jacent en glissement annuel devrait se maintenir à un niveau élevé de 3,1 %-3,2 %. En même temps, une attention particulière doit être portée à la question de savoir si le taux mensuel sous-jacent dépasse la ligne de consensus de 0,2 %. Si les données dépassent largement les attentes, cela confirmera le risque de persistance de l'inflation, voire d'une deuxième réaccélération, créant un obstacle décisif à la trajectoire politique ultérieure de la Fed et déclenchant même une réévaluation des attentes d'une pause ou d'un pivot politique.
Nous prenons la tendance des coûts des services au sein des composantes de l'inflation et les variations des demandes d'allocations chômage comme indices clés à surveiller. En évaluant le bras de fer entre la « persistance de l'inflation » et la « résilience de l'emploi », cela sert de référence d'investissement pour l'allocation d'actifs et la couverture des risques ultérieures.
5.2 Résultats des actions individuelles
Les résultats des actions américaines de cette semaine se concentrent sur les thèmes de l'IA et de l'énergie. Lundi, il y a des leaders traditionnels tels que CEG, OXY et KKR ; mardi, les noms de l'informatique quantique et du cloud (CRWV, RGTI) sont concentrés ; et jeudi, les semi-conducteurs et les logiciels (AMAT, CSCO) sont à l'honneur. Les attentes globales sont relativement solides, avec de nombreux points forts de croissance du chiffre d'affaires, mais les actions déficitaires doivent encore être surveillées pour leur exécution.
Concentrez-vous sur AMAT et CSCO. AMAT devrait annoncer un BPA de 4,06 $ et un chiffre d'affaires de 10,3 milliards de dollars, la demande d'équipements d'IA devant stimuler des sommets records ; CSCO devrait annoncer un BPA d'environ 1,32 $ et un chiffre d'affaires d'environ 18,1 milliards de dollars, les activités cloud et de cybersécurité étant clés. Leurs prévisions et leurs marges brutes deviendront des indicateurs avancés pour le marché.

Nous nous concentrons sur la question de savoir si le chiffre d'affaires des entreprises individuelles dépasse les attentes, l'ampleur des relèvements de prévisions, les tendances des marges brutes et la visibilité des commandes liées à l'IA, comme base pour les ajustements de position ultérieurs.
5.3 Déblocages de jetons
Cette semaine, le marché des cryptomonnaies doit surveiller plusieurs déblocages de jetons dépassant 10 millions de dollars, parmi lesquels Rain (RAIN) se démarque avec environ 121 millions de dollars libérés, tandis qu'Allora (ALLO), Janction (JCT) et Aztec (AZTEC) ont également chacun des déblocages d'une valeur de marché supérieure à 10 millions de dollars.

Le sentiment actuel du marché est prudent et la volatilité a augmenté. Les déblocages importants peuvent facilement déclencher une pression vendeuse à court terme et des chocs de liquidité, et les investisseurs doivent suivre de près l'évolution des prix et des volumes de transactions après les déblocages.
Ce rapport est fourni par l'équipe de recherche WEEX à des fins d'échange et de référence uniquement, et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal, ni ne promet de rendements. Les actifs numériques et les produits dérivés sont hautement volatils et présentent une faible liquidité, ce qui peut entraîner une perte du capital ; les prévisions ne représentent pas les résultats futurs. Investir comporte des risques ; veuillez mener des recherches indépendantes et prendre vos propres décisions. La plateforme WEEX n'assume aucune responsabilité pour toute perte. Toute reproduction ou diffusion non autorisée sans mention de la source fera l'objet de poursuites conformément à la loi.