Podsumowanie

W zeszłym tygodniu przytłaczające zwycięstwo Demokratów w wyborach śródokresowych w USA wywołało obawy o zaostrzenie regulacji dotyczących AI i polityki wobec centrów danych. Sektor technologiczny w USA poniósł poważną wyprzedaż, a Nasdaq spadł w ciągu jednego dnia o ponad 5% i wszedł w techniczną korektę. Rynek kryptowalut spadł w silnej korelacji, gdy apetyt na ryzyko w różnych klasach aktywów gwałtownie spadł, a Bitcoin na krótko przebił poziom 76 000 USD, po czym wykazał pewną odporność.
W zeszłym tygodniu BTC i ETH najpierw spadły, następnie odbiły, a potem ponownie się cofnęły, notując tygodniowe spadki odpowiednio o około 4,5% i 6,5%. Na początku tygodnia testowały wsparcie na poziomach 76 000 USD i 2 200 USD; po wyborach odbiły powyżej 81 000 USD i 2 400 USD; a w czwartek cofnęły się wraz z wyprzedażą akcji spółek technologicznych. Cały rynek znajduje się w fazie uporządkowanego delewarowania i defensywnego przepozycjonowania. Spot ETF-y przez cały tydzień odnotowywały głównie duże odpływy, a zaufanie instytucji ponownie osłabło po tymczasowym teście.
W tym tygodniu głównym punktem zainteresowania rynku są październikowe dane o inflacji CPI publikowane we wtorek, a także późniejsze dane PPI i prognozy wyników od gigantów technologicznych. W obliczu powyborczej niepewności politycznej i stale narastających obaw o wydatki kapitałowe na AI rynek pozostaje bardzo wrażliwy na dalszą ścieżkę Fed. Przy podwójnej presji oczekiwań zaostrzenia, które nie zostały całkowicie złagodzone, oraz presji wyceny na aktywa ryzykowne, akcje w USA oraz kryptowaluty i inne aktywa ryzykowne prawdopodobnie utrzymają w krótkim terminie wysoką zmienność, wraz z defensywnym przepozycjonowaniem w różnych klasach aktywów.
Lista obserwacyjna na ten tydzień:
•Spot: BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Kontrakty wieczyste: BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Ogólne wyniki rynku w zeszłym tygodniu
W zeszłym tygodniu przytłaczające zwycięstwo Demokratów w wyborach śródokresowych w USA dało im kontrolę nad Kongresem, wywołując niepewność polityczną, zwłaszcza obawy o zaostrzenie regulacji dotyczących AI i budowy centrów danych. Rynek najpierw odnotował krótkie odbicie, a następnie aktywa ryzykowne zostały wyprzedane, a ogólny apetyt na ryzyko wyraźnie się skurczył.
•Amerykańskie obligacje skarbowe nadal wywierały presję: rentowność 10-letnich obligacji skarbowych USA wahała się na wysokim poziomie w przedziale 4,84%-4,95%, nieznacznie spadła w ciągu tygodnia, ale nadal ciążyła na wycenach akcji wzrostowych.
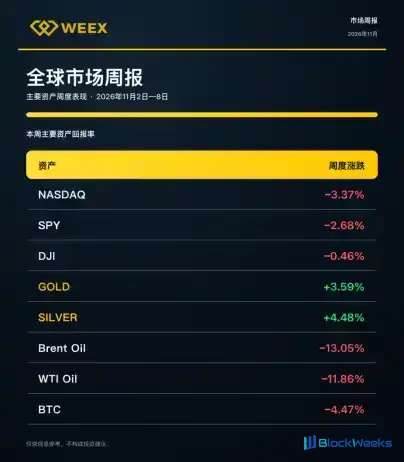
•Złoto i ropa naftowa rozeszły się: nastroje safe-haven i spadające rentowności wsparły silne odbicie złota, które wróciło powyżej 4 000 USD; ropa naftowa była pod presją oczekiwań złagodzenia geopolitycznego i spadła w ciągu tygodnia o ponad 11%.
•Akcje w USA wykazały ostrą dywergencję i korektę: złożone presje ciążyły na sektorze technologicznym i półprzewodników, ale tradycyjne sektory wartościowe i defensywne były stosunkowo odporne lub nieznacznie wzrosły, wspierane oczekiwaniami paraliżu politycznego po wyborach.
•Rynek kryptowalut zareagował zsynchronizowanym powiązaniem ryzyka: nastroje i płynność przenosiły się równolegle, BTC i ETH najpierw wzrosły, a następnie spadły, notując tygodniowe spadki odpowiednio o 4,47% i 6,50%; jednak ponieważ aktywa safe-haven, takie jak złoto, były wyraźnie silniejsze niż aktywa ryzykowne, pokazuje to, że obecny rynek jest nadal zdominowany przez defensywną rotację kapitału i zachowania zmniejszające ryzyko, a całkowicie destrukcyjny trend jeszcze się nie uformował.
Dla inwestorów, w miarę jak rosną zmienność makroekonomiczna i presja wyceny, powinni oni zmniejszyć ekspozycję na technologie o wysokiej becie, zwiększyć alokację w aktywa defensywne, takie jak gotówka i produkty zarządzania majątkiem, oraz stosować stopniowe wejście i hedging w celu kontrolowania obsunięć. W szczególności użytkownicy VIP powinni najpierw zbudować defensywną pozycję bazową, a następnie oportunistycznie zwiększyć alokację w aktywa ryzykowne.
II. Wyniki rynku kryptowalut
W zeszłym tygodniu rynek kryptowalut najpierw spadł, następnie odbił, a potem ponownie się cofnął, znajdując się pod ogólną presją. Na początku tygodnia spadki były kontynuowane, po wyborach nastąpiło krótkie odbicie, ale w czwartek, wraz z gwałtownym spadkiem Nasdaq o ponad 5% i wyprzedażą akcji technologicznych, apetyt na ryzyko gwałtownie spadł, a rynek spadł w tandemie. Spotowe ETF-y BTC odnotowały w zeszłym tygodniu odpływ netto około 1,28 mld dolarów, przy tygodniowym spadku o 4,47%; ETH spadł jeszcze bardziej, a fundusze instytucjonalne pozostały ostrożne.
Całkowita kapitalizacja rynku kryptowalut spadła z około 2,7 biliona dolarów w ciągu tygodnia do około 2,54 biliona dolarów, przy czym w ciągu jednego dnia wyparowało maksymalnie ponad 120 mld dolarów. Indeks Strachu i Chciwości przez 6 dni znajdował się w strefie strachu, a kapitalizacja stablecoinów skurczyła się w tandemie o około 1,55% do około 290,8 mld dolarów. Kapitał i nastroje ogólnie się zbiegły, na rynku dominowało zachowanie wyczekujące i defensywne, nie zaobserwowano wyraźnego ożywienia.
Patrząc w przyszłość na ten tydzień, rynek może nadal doświadczać wysoce zmiennych wahań. Należy obserwować wpływ danych o zatrudnieniu i inflacji na oczekiwania dotyczące stóp procentowych, a także następstwa wyników amerykańskich spółek technologicznych. Jeśli apetyt na ryzyko nie zostanie odbudowany, BTC może nadal testować wsparcie w okolicach 75 000 dolarów; jeśli nastroje i kapitał się ustabilizują, istnieje przestrzeń do odbicia, ale ogólny handel nadal będzie głównie defensywny, a przełamanie trendu może być trudne do osiągnięcia w krótkim terminie.

•BTC spadł w zeszłym tygodniu o około 4,47%, stosunkowo stabilny pod względem wyników, ale nadal pod presją. W ciągu tygodnia najpierw spadł, następnie odbił, a potem ponownie się cofnął; w środę odbił jednorazowo do okolic 80 500 dolarów, ale w czwartek szybko spadł z powrotem poniżej 76 000 dolarów wraz z gwałtownym spadkiem Nasdaq. Indeks Strachu i Chciwości pozostał w zakresie „Strachu” (około 25-37), co wskazuje na ostrożne nastroje rynkowe, ogólne wycofywanie funduszy instytucjonalnych oraz rynek głównie poszukujący dna poprzez zmienność.
•ETH spadł w ciągu tygodnia o około 6,5%, wyraźnie słabszy niż BTC. Spotowe ETF-y odnotowały odpływ netto około 365 mln dolarów, przy kontynuowanych umorzeniach przez główne fundusze i braku niezależnego wsparcia przyrostowego; ceny znalazły się pod presją wraz ze spadkiem ogólnego apetytu na ryzyko na rynku.
•SOL znacznie słabiej wypadł niż BTC i ETH. Spotowe ETF-y odnotowały odpływ netto około 26 mln dolarów, a presja na cenę wynikała głównie ze skorelowanej wyprzedaży aktywów ryzykownych i niewystarczającego względnego momentum.
•HYPE znacznie słabiej wypadł niż szerszy rynek. Spotowe ETF-y nadal odnotowywały odpływy netto, a w połączeniu z ogólnym spadkiem apetytu na ryzyko wystąpiły wyraźne oznaki wycofywania głównych funduszy.
•ZEC był stosunkowo odporny. Przepływy spotowych ETF-ów były przechylone w stronę odpływów, ale był stosunkowo odporny, a okresowe zainteresowanie kapitału sektorem prywatności utrzymuje się.
•XMR spadł nieznacznie o około 0,14% w ciągu tygodnia, prawie bez zmian, znacznie przewyższając szerszy rynek, pokazując względne defensywne cechy monet prywatności podczas zawirowań rynkowych.
•TRX wzrósł w ciągu tygodnia o około 2%, będąc jednym z niewielu aktywów z dodatnimi zwrotami w tym tygodniu.
III. Wyniki rynku TradFi
W zeszłym tygodniu amerykańskie akcje były kształtowane przez „podzielony rząd” po wyborach śródokresowych, utrzymanie kwot przez OPEC+ powodujące gwałtowny spadek ropy naftowej, utrzymanie restrykcyjnego stanowiska przez Fed oraz silne październikowe dane o zatrudnieniu poza rolnictwem. Zmienność gwałtownie wzrosła w środku tygodnia, a w czwartek odnotowano największy jednodniowy spadek od kwietnia 2025 r., VIX wzrósł do 28,18, a kapitał przeniósł się z wzrostu o wysokiej wycenie do sektorów użyteczności publicznej, dóbr podstawowych i defensywnych o wysokiej dywidendzie.
Wiodące sektory technologiczne i AI poniosły poważne cofnięcia: Nasdaq spadł w czwartek o 5,52% i wszedł w techniczną korektę, Indeks Półprzewodników Philadelphia spadł w ciągu jednego dnia o 12%, AMD spadł o ponad 17%, a Nvidia spadła o ponad 9%. Czynniki wyzwalające obejmowały wątpliwości co do zwrotów z nakładów kapitałowych na AI, oczekiwania dotyczące tighter regulacji centrów danych, falę emisji długu przez gigantów technologicznych oraz rosnące luki w przepływach pieniężnych. Chociaż w piątek nastąpiło odbicie, kompresja wyceny i ostrożne nastroje nie zniknęły, a logika przywództwa przesunęła się z mega-cap AI na widoczność zysków.
W tym tygodniu należy obserwować październikowe dane CPI i PPI, wystąpienia przedstawicieli Fed, a także wyniki CoreWeave, Nebius i Cisco oraz roadshow IPO Anthropic. Nastroje rynkowe mogą przesunąć się od szału na AI w stronę wyników finansowych i dyscypliny bilansowej. Użytkownicy powinni alokować środki w kierunku defensywnych, wysokiej jakości aktywów z dodatnimi przepływami pieniężnymi i dywidendami oraz etapowo budować pozycje w liderach technologicznych podczas spadków.

•NASDAQ, SPY i DJI zakończyły poprzedni tydzień na minusie. W ciągu tygodnia najpierw spadały, następnie rosły, a potem ponownie gwałtownie spadły. Po wyborach śródokresowych w środę zwycięstwo Demokratów wywołało odbicie; w czwartek obawy o regulacje AI wywołały wyprzedaż akcji spółek półprzewodnikowych, a Nasdaq wszedł w techniczną korektę, podczas gdy Dow był relatywnie odporny. Ogólnie rzecz biorąc, pokazuje to, że przy kurczeniu się apetytu na ryzyko technologiczne spółki o dużej kapitalizacji ciągnęły w dół szerszy rynek.
•SPCX i TSLA spadły w poprzednim tygodniu odpowiednio o około 0,33% i około 10,4%. W czwartek znalazły się pod presją w związku z gwałtownym spadkiem w sektorze AI, a w piątek nastąpiło wyraźne techniczne odbicie. SpaceX skorzystał z poprawy nastrojów w sektorze lotniczo-kosmicznym, podczas gdy Tesla była dotknięta obawami o popyt na pojazdy elektryczne i wycenę, co odzwierciedla zwiększoną zmienność akcji wzrostowych w warunkach niepewności politycznej.
•META wahała się wraz z sektorem technologicznym w ciągu tygodnia. Kontynuowano inwestycje w reklamę AI i metaverse, ale brakowało silnych katalizatorów, a przepływy kapitału zdominowała postawa wyczekująca, co miało neutralno-ostrożny wpływ na sektor mediów społecznościowych i reklamy cyfrowej.
•Chociaż wyniki AAPL opublikowane w poniedziałek ubiegłego tygodnia przebiły oczekiwania, rosnące koszty pamięci obciążyły oczekiwania dotyczące marży brutto, a akcje znalazły się pod presją, zanim nieznacznie się ustabilizowały, co pokazuje, że gigant sprzętowy jest nadal ostrożnie oceniany przez rynek w obliczu kosztów łańcucha dostaw i transformacji w kierunku usług AI.
•NVDA spadła w czwartek ubiegłego tygodnia o ponad 9% w ciągu jednego dnia, a sektor chipów AI stał się najbardziej dotkniętym obszarem (ciągnąc AMD, AVGO i inne spółki w gwałtowne spadki). Głównym powodem były obawy o spowolnienie budowy centrów danych po zwycięstwie Demokratów, a nastroje w sektorze sprzętu AI gwałtownie się ochłodziły, ciągnąc w dół całą narrację wzrostu technologicznego.
•Odporność biznesu chmurowego i AI MSFT wsparła jej relatywną przewagę, z mniejszymi wahaniami w ciągu tygodnia niż u konkurentów. Oczekiwania dotyczące wzrostu Azure pozostają solidne, zapewniając pewną stabilność sektorowi oprogramowania i korporacyjnych usług chmurowych.
•Biznes wyszukiwania i chmury GOOGL był stabilny, a postępy w modelach AI przyciągały uwagę. W ciągu tygodnia podążała za szerszym rynkiem, najpierw spadając, a następnie odbijając, zapewniając relatywne wsparcie defensywne sektorom reklamy internetowej i przetwarzania w chmurze.
•AMZN znacznie przewyższyła szerszy rynek w poprzednim tygodniu. Odporność AWS i e-commerce wyróżniała się, a spółka szybko odbiła po czwartkowej wyprzedaży, z wyraźnymi napływami kapitału, poprawiając nastroje w sektorach e-commerce i przetwarzania w chmurze.
IV. Alokacja aktywów
W poprzednim tygodniu amerykański sektor technologiczny i aktywa kryptowalutowe znalazły się jednocześnie pod presją, a zmienność wyraźnie wzrosła. Uwaga rynku koncentrowała się na danych CPI i PPI, wynikach związanych z infrastrukturą AI oraz przeglądzie indeksu MSCI. Inwestorzy dokonają ponownej wyceny presji inflacyjnej, zwrotów z nakładów inwestycyjnych na AI oraz ogólnego apetytu na ryzyko.
W tym kontekście aktywa takie jak QQQ, BTC, ETH, a także CRWV, CSCO, AMAT, NBIS i CBRS mogą doświadczyć bardziej aktywnych okien transakcyjnych, a główny temat będzie oscylował wokół pytania „czy po wyprzedaży AI możliwe jest odbicie”.
Zaleca się, aby alokacja równoważyła płynność i defensywność, odpowiednio kontrolowała ekspozycję na aktywa ryzykowne i unikała nadmiernej koncentracji w jednym sektorze. Jeśli CPI i PPI wykażą ochłodzenie inflacji, a wspomniane spółki infrastruktury AI przekażą sygnały stabilnego popytu, akcje technologiczne i BTC mogą doświadczyć transakcji odbiciowych; odwrotnie, jeśli inflacja będzie wysoka lub wytyczne dotyczące AI nadal będą ujawniać presję na nakłady inwestycyjne, QQQ, BTC i ETH nadal muszą chronić się przed drugim spadkiem, a dostosowania należy dokonywać dopiero po ustabilizowaniu się nastrojów rynkowych i warunków płynnościowych.
V. Nadchodzący tydzień
5.1 Kluczowe wydarzenia finansowe
Akcje amerykańskie czeka w tym tygodniu gęsty harmonogram testów danych. W poniedziałek oczekuje się, że wrześniowa dynamika sprzedaży hurtowej miesiąc do miesiąca stanie się dodatnia, co odzwierciedli ożywienie w redukcji zapasów; w piątek PPI zweryfikuje niskotemperaturową odporność kosztów po stronie producentów. W środę rynek obligacji będzie zamknięty z okazji Dnia Weteranów, co może wzmocnić zmienność akcji amerykańskich.

Najważniejszym punktem są wtorkowe dane CPI za październik. Pod wpływem wcześniejszych wzrostów cen ropy oczekuje się, że roczna dynamika głównego CPI wzrośnie do 3,3%-3,5%, podczas gdy roczna dynamika bazowego CPI ma utrzymywać się na wysokim poziomie 3,1%-3,2%. Jednocześnie należy uważnie obserwować, czy bazowa dynamika miesiąc do miesiąca przekroczy linię konsensusu na poziomie 0,2%. Jeśli dane ogólnie przekroczą oczekiwania, potwierdzi to ryzyko lepkości inflacji, a nawet drugiego przyspieszenia, tworząc decydującą przeszkodę dla dalszej ścieżki polityki Fed, a nawet wywołując przeszacowanie oczekiwań co do pauzy lub zwrotu w polityce.
Za kluczowe wskazówki do obserwacji przyjmujemy trend kosztów usług w komponentach inflacji oraz zmiany w liczbie wniosków o zasiłek dla bezrobotnych. Oceniając przeciąganie liny między „lepkością inflacji” a „odpornością zatrudnienia”, stanowi to punkt odniesienia inwestycyjnego dla późniejszej alokacji aktywów i zabezpieczenia ryzyka.
5.2 Wyniki poszczególnych spółek
Wyniki amerykańskich spółek w tym tygodniu koncentrują się na tematach AI i energii. W poniedziałek są tradycyjni liderzy, tacy jak CEG, OXY i KKR; we wtorek koncentrują się spółki z sektora komputerów kwantowych i chmury (CRWV, RGTI); a w czwartek na pierwszy plan wysuwają się półprzewodniki i oprogramowanie (AMAT, CSCO). Ogólne oczekiwania są stosunkowo silne, z wieloma mocnymi punktami wzrostu przychodów, ale w przypadku spółek przynoszących straty nadal należy obserwować realizację.
Skupiamy się na AMAT i CSCO. Oczekuje się, że AMAT raportuje EPS na poziomie 4,06 USD i przychody na poziomie 10,3 mld USD, a popyt na sprzęt AI ma napędzać rekordowe wyniki; oczekuje się, że CSCO raportuje EPS na poziomie około 1,32 USD i przychody na poziomie około 18,1 mld USD, przy czym kluczowe będą biznesy chmury i bezpieczeństwa sieciowego. Ich wytyczne i marże brutto staną się barometrem rynku.

Skupiamy się na tym, czy przychody poszczególnych spółek przekroczą oczekiwania, skali podwyższenia wytycznych, trendach marży brutto oraz widoczności zamówień związanych z AI, jako podstawie do późniejszych korekt pozycji.
5.3 Odblokowania tokenów
W tym tygodniu rynek kryptowalut musi obserwować kilka odblokowań tokenów przekraczających 10 mln USD, wśród których wyróżnia się Rain (RAIN) z uwolnionymi około 121 mln USD, podczas gdy Allora (ALLO), Janction (JCT) i Aztec (AZTEC) również mają odblokowania o wartości rynkowej przekraczającej 10 mln USD.

Obecne nastroje rynkowe są ostrożne, a zmienność wzrosła. Duże odblokowania mogą łatwo wywołać krótkoterminową presję sprzedażową i wstrząsy płynności, a inwestorzy powinni uważnie śledzić zmiany cen i wolumenu obrotu po odblokowaniach.
Niniejszy raport został udostępniony przez zespół badawczy WEEX wyłącznie w celach wymiany i referencyjnych i nie stanowi żadnej porady inwestycyjnej, prawnej ani podatkowej, ani nie gwarantuje zysków. Aktywa cyfrowe i instrumenty pochodne charakteryzują się wysoką zmiennością i niską płynnością, co może powodować utratę kapitału; prognozy nie odzwierciedlają przyszłych wyników. Inwestowanie wiąże się z ryzykiem; prosimy o przeprowadzenie niezależnych badań i podejmowanie własnych decyzji. Platforma WEEX nie ponosi odpowiedzialności za jakiekolwiek straty. Nieautoryzowane powielanie lub rozpowszechnianie bez podania źródła będzie ścigane zgodnie z prawem.