Escrito por: ChandlerZ, Foresight News
A Strategy, que detém mais de 850 mil bitcoins, aguarda que a MSCI divulgue uma lista que pode alterar sua estrutura acionária.
A MSCI, empresa de elaboração de índices, já definiu que adotará uma nova metodologia para filtrar empresas não operacionais que não atendam aos requisitos de seus índices globais de mercados investíveis. A Strategy aparece na lista de potencial exclusão divulgada anteriormente, e o resultado final está previsto para ser anunciado após as 6h da manhã (horário de Pequim) do dia 12 de novembro.
A Strategy, que detém mais de 850 mil bitcoins e acumula um custo de aquisição superior a 64,1 bilhões de dólares, já havia sido incluída na lista de candidatas à exclusão. Caso a lista final confirme sua remoção, os fundos passivos de rastreamento global iniciarão um rebalanceamento obrigatório antes do fechamento de 30 de novembro, provocando vendas forçadas entre 1,57 bilhão e 2,8 bilhões de dólares. Esse evento pressionará diretamente o prêmio acionário da Strategy, bloqueando seu principal canal de injeção de compras incrementais no mercado à vista de criptomoedas.
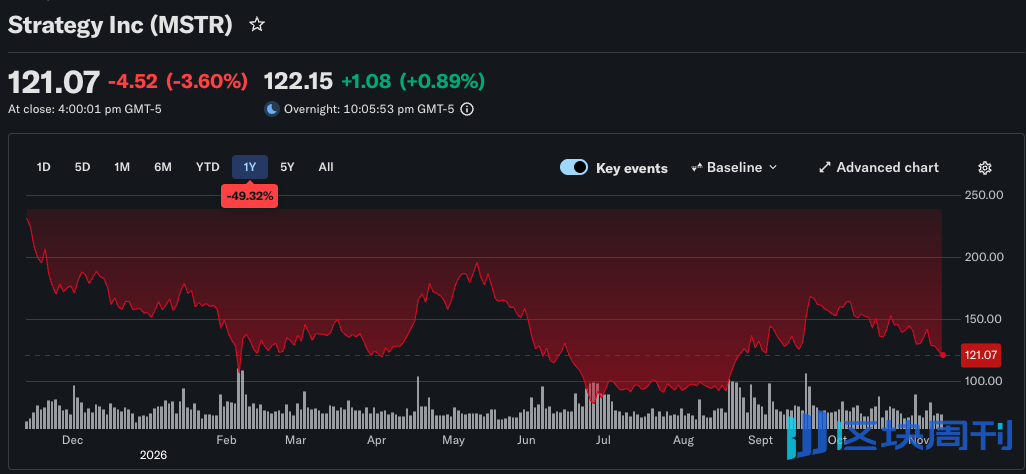
Até o fechamento do mercado acionário dos EUA em 11 de novembro (horário de Pequim), as ações ordinárias da Strategy, MSTR, fecharam a 121,07 dólares, queda de 3,60% no dia, e uma desvalorização de cerca de 6,4% em relação ao fechamento de 129,30 dólares em 5 de novembro. A empresa divulgou em 9 de novembro que, até 8 de novembro, detinha um total de 850.364 bitcoins, com um custo de aquisição acumulado de aproximadamente 64,16 bilhões de dólares.
Por que a Strategy será excluída do índice?
Os índices globais elaborados pela MSCI são amplamente utilizados por fundos para compor carteiras de ações. Permanecer no índice afeta a posição dos fundos passivos de rastreamento em uma empresa.
Em outubro do ano passado, a MSCI propôs um plano de exclusão para empresas de tesouraria cujos ativos digitais representassem 50% ou mais do total de ativos. Em janeiro deste ano, decidiu não implementá-lo na revisão de fevereiro, voltando-se para uma análise mais ampla de empresas não operacionais.
Em 16 de outubro, a MSCI finalizou uma nova regra de elegibilidade para índices, que entrará em vigor a partir da revisão de novembro. Empresas listadas cujo valor deriva principalmente da detenção de ativos e que carecem de atividades operacionais reais podem ser classificadas como "empresas não operacionais" e perderão a elegibilidade para os índices globais de mercados investíveis da MSCI. Ou seja, empresas como Strategy, Metaplanet e Upexi, que se financiam no mercado de capitais para comprar criptomoedas, podem deixar de ser consideradas pela MSCI como empresas operacionais comuns.
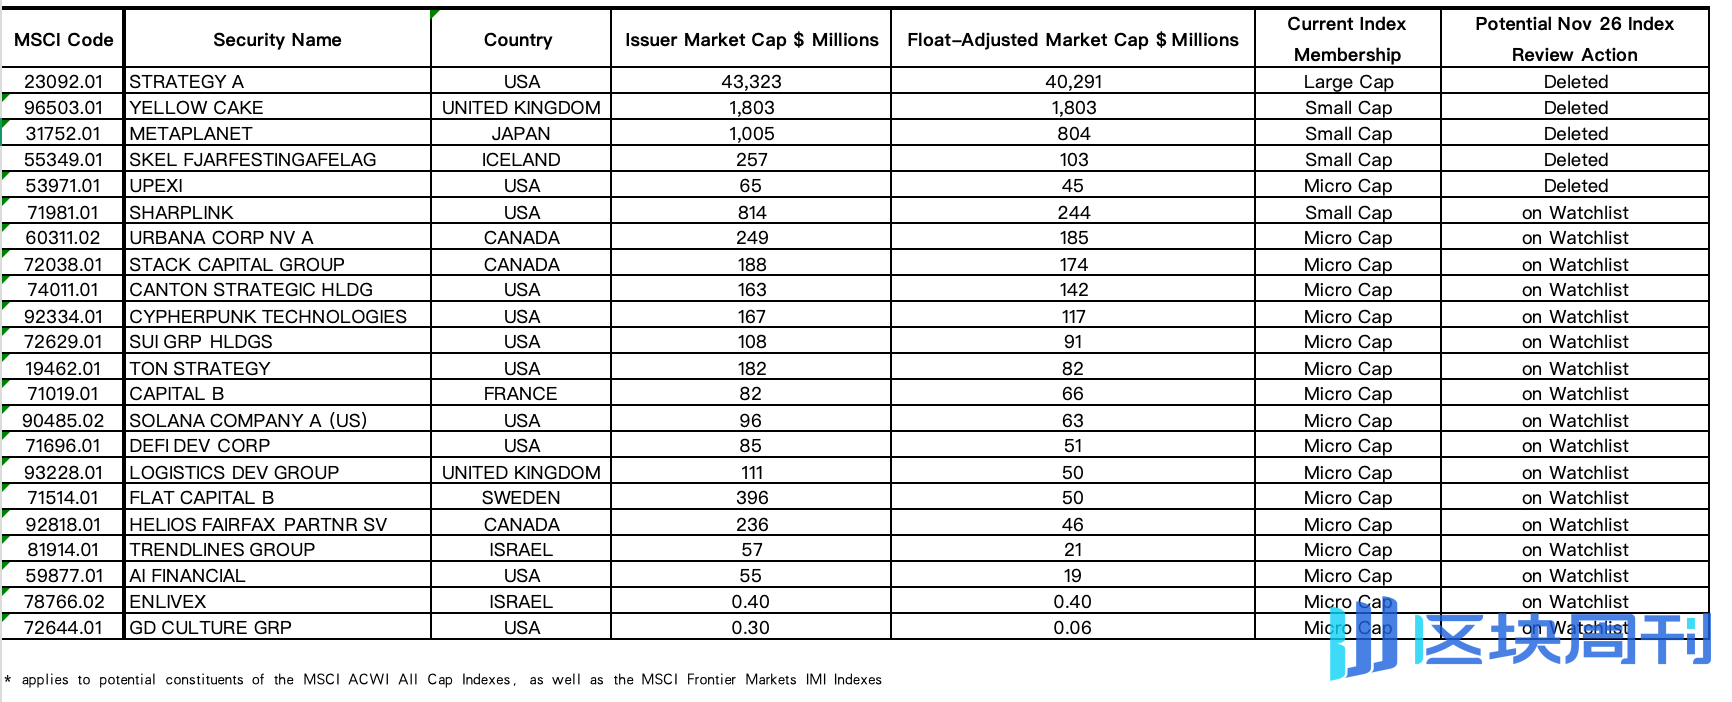
A MSCI também divulgou uma lista de potenciais afetadas. Das 22 empresas, 14 estão diretamente relacionadas a criptomoedas: Strategy, Metaplanet e a empresa de tesouraria de SOL, Upexi, foram listadas para possível exclusão, enquanto outras 11, incluindo SharpLink e Solana Company, entraram na lista de observação.
A nova regra primeiro verifica se a estrutura de ativos de uma empresa contém ativos operacionais suficientes. As empresas que não passarem nessa etapa ainda serão submetidas a cinco indicadores financeiros, incluindo despesas operacionais, fluxo de caixa operacional, variações de valor justo e dependência de financiamento externo. Se quatro ou mais forem acionados, a empresa pode perder a elegibilidade ao índice. Para empresas já incluídas no índice, a MSCI exige que elas não tenham passado no filtro nos dois últimos períodos de declaração anual para serem excluídas.
Das 5 empresas propostas para exclusão, 3 são empresas de tesouraria de ativos digitais:
- Empresa de tesouraria de Bitcoin Strategy;
- Empresa de tesouraria de Bitcoin Metaplanet;
- Empresa de tesouraria de SOL Upexi.
As outras duas são a empresa britânica de investimento em urânio Yellow Cake e a holding de investimento islandesa SKEL, o que mostra que a regra, em sua forma, não se dirige apenas a criptoativos.
Outras 11 empresas relacionadas a criptomoedas foram incluídas na lista de observação, incluindo:
- Empresa de tesouraria de ETH SharpLink;
- Empresa de tesouraria de CC (Canton) Canton Strategic Holdings;
- Empresa de tesouraria de ZEC Cypherpunk Technologies;
- Empresa de tesouraria de SUI SUI Group;
- Empresa de tesouraria de TON TON Strategy;
- Empresa de tesouraria de BTC Capital B;
- Empresa de tesouraria de SOL Solana Compan;
- Empresa de tesouraria de SOL DeFi Development;
- Empresa de tesouraria de WLFI AI Financial;
- Empresa de tesouraria de RAIN Enlivex;
- GD Culture, que detém BTC e já anunciou alocação em TRUMP.
A Strategy se opôs ao novo método, argumentando que ainda opera um negócio de software e reporta o negócio de bitcoin como segmento operacional em suas demonstrações financeiras, e que a nova regra da MSCI, na prática, volta a mirar empresas de tesouraria de ativos digitais. A MSCI, por sua vez, afirma que o novo método de triagem é voltado para empresas com características financeiras semelhantes às de veículos de investimento, e seu escopo não se limita a empresas que detêm criptoativos.
Contagem regressiva para o rebalanceamento, liquidação mecânica de bilhões de dólares
Caso a Strategy seja excluída, o alvo direto das vendas serão suas ações MSTR. Fundos que replicam integralmente os índices relevantes geralmente precisam vender as ações componentes que detêm; fundos que utilizam replicação por amostragem podem ajustar conforme sua estratégia de investimento, e o momento e o volume das negociações variam entre produtos.
Um modelo de simulação divulgado anteriormente pelo JPMorgan estima que, se todos os tipos de capital, incluindo fundos de benchmark colaborativos, se retirarem completamente, a saída passiva máxima pode chegar a 2,8 bilhões de dólares. O piso quantitativo oficial da Strategy é mais contido: seus cálculos mostram que os fundos passivos que rastreiam o índice detêm cerca de 13 milhões de ações MSTR, representando 3,1% do capital total, o que corresponde a um valor de mercado de aproximadamente 1,57 bilhão de dólares ao preço atual.
Com base no preço de fechamento de 121,07 dólares em 11 de novembro, esse lote de ações vale cerca de 1,57 bilhão de dólares. A empresa considera que esse volume é inferior à sua média diária de negociação registrada na época, tendo impacto limitado sobre os negócios.
No entanto, um volume de negociação elevado não significa necessariamente que as novas vendas serão absorvidas por compradores próximos ao preço original. Alguns investidores podem antecipar as expectativas sobre a lista, e o preço efetivo do rebalanceamento dependerá da disposição de outros compradores em assumir as ações. A venda de MSTR por fundos passivos também não significa vender diretamente os bitcoins no balanço da Strategy, que continuam em posse da empresa.
A queda das ações se transmitirá ao Bitcoin?
O verdadeiro poder destrutivo da saída de capital passivo para o mercado cripto está em romper o ciclo de arbitragem que Michael Saylor construiu com base na liquidez do mercado acionário dos EUA.
O modelo de compra de bitcoin da Strategy nos últimos quatro anos só funcionou porque dependia de um prêmio elevado e persistente do preço de suas ações em relação ao valor patrimonial líquido subjacente em bitcoin (mNAV). Enquanto o prêmio existir, a empresa pode vender ações ordinárias a preços elevados no mercado acionário dos EUA por meio do mecanismo de emissão a mercado (ATM), ou até emitir títulos conversíveis de baixo custo para obter dólares em espécie. Esses recursos fiduciários são injetados unilateralmente pela administração no mercado à vista de criptomoedas para acumular posições. A rápida expansão das reservas de bitcoin estimula ainda mais o sentimento especulativo de investidores individuais e fundos de hedge, elevando o prêmio das ações e viabilizando a próxima rodada de captação de capital ainda maior.
Entre 2 e 8 de novembro, a Strategy acabou de vender 2,05 milhões de ações MSTR por meio desse mecanismo, levantando 283,8 milhões de dólares, e imediatamente converteu 81,9 milhões de dólares em 1.036 bitcoins à vista.
Se a exclusão trouxer pressão vendedora contínua, o preço e a avaliação das ações da MSTR podem ser afetados, e a empresa conseguirá levantar menos recursos por ação vendida no futuro. Para captar o mesmo montante, a Strategy pode precisar emitir mais ações, diluindo a participação dos acionistas existentes. Se os investidores exigirem retornos mais altos ao mesmo tempo, o custo de financiamento por meio de ações preferenciais ou dívida também pode aumentar.
A pressão de financiamento só se transmite ao bitcoin se a empresa reduzir compras futuras, vender ativos existentes ou se outros investidores ajustarem suas posições simultaneamente. A exclusão do índice, por si só, não permite concluir que a Strategy terá de vender bitcoins, nem calcular quanto o bitcoin cairá por causa disso.
No entanto, a Strategy já vendeu Bitcoin este ano. A empresa divulgou que, este ano, cerca de US$ 431,8 milhões provenientes de parte da venda de Bitcoin foram usados para sustentar dividendos de ações preferenciais e recompras de STRC; ao mesmo tempo, a empresa continuou comprando moedas. Até 8 de novembro, sua reserva em dólares destinada especificamente a sustentar dividendos de ações preferenciais e juros de dívida era de aproximadamente US$ 4,77 bilhões, além de US$ 146,2 milhões em caixa disponíveis para usos corporativos mais amplos.
Até mesmo Metaplanet, Upexi e SharpLink, entre outras, copiaram o roteiro de engenharia financeira de emitir ações para acumular tokens. A fraqueza central dessas empresas é altamente consistente, ou seja, a capacidade de geração de caixa de seu negócio principal é fraca, e elas dependem extremamente do prêmio de ativos do mercado de capitais público para manter suas operações.
Os critérios qualitativos do MSCI estabeleceram uma linha divisória clara para o mercado financeiro tradicional, e o sistema de índices mainstream oficialmente cortou o canal de alimentação inconsciente de capital passivo para entidades que acumulam moedas por meio de veículos de listagem reversa. Se agências de composição de índices como S&P e FTSE seguirem com regras semelhantes, a janela de ouro para empresas listadas globalmente absorverem em larga escala criptoativos por meio da alavancagem de capital próprio no mercado secundário enfrentará restrições abrangentes provenientes da base do sistema financeiro tradicional.