Resumo

Na semana passada, a vitória esmagadora dos democratas nas eleições de meio de mandato dos EUA gerou preocupações sobre uma regulação mais rígida da IA e das políticas para data centers. O setor de tecnologia dos EUA sofreu uma forte liquidação, com o Nasdaq despencando mais de 5% em um único dia e entrando em correção técnica. O mercado cripto caiu em forte correlação, à medida que o apetite por risco entre classes de ativos despencou, com o Bitcoin chegando a romper brevemente abaixo da marca de US$ 76.000 antes de mostrar alguma resiliência.
Na semana passada, BTC e ETH primeiro caíram, depois se recuperaram e então recuaram novamente, registrando quedas semanais de cerca de 4,5% e 6,5%, respectivamente. No início da semana, testaram o suporte em US$ 76.000 e US$ 2.200; após a eleição, recuperaram-se acima de US$ 81.000 e US$ 2.400; e na quinta-feira recuaram junto com a liquidação das ações de tecnologia. Todo o mercado está em uma fase de desalavancagem ordenada e reposicionamento defensivo. Os ETFs à vista ainda registraram principalmente grandes saídas ao longo da semana, e a confiança institucional recuou novamente após um teste temporário.
Esta semana, o foco central do mercado está nos dados de inflação do CPI de outubro divulgados na terça-feira, bem como no subsequente PPI e nas orientações de resultados das gigantes de tecnologia. Diante da incerteza política pós-eleitoral e das preocupações persistentemente fermentadas sobre os gastos de capital em IA, o mercado permanece altamente sensível ao caminho subsequente do Fed. Sob a dupla pressão das expectativas de aperto que ainda não foram completamente afrouxadas e da pressão de valuation sobre os ativos de risco, as ações dos EUA e o mercado cripto e outros ativos de risco provavelmente manterão alta volatilidade no curto prazo, acompanhados por um reposicionamento defensivo entre classes de ativos.
Lista de observação desta semana:
•À vista: BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Contratos perpétuos: BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Desempenho geral do mercado na semana passada
Na semana passada, a vitória esmagadora dos democratas nas eleições de meio de mandato dos EUA lhes deu o controle do Congresso, desencadeando incerteza política, especialmente preocupações sobre uma regulação mais rígida da IA e da construção de data centers. O mercado primeiro teve uma breve recuperação e, em seguida, os ativos de risco foram liquidados, com o apetite geral por risco contraindo-se acentuadamente.
•Os Treasuries dos EUA continuaram a exercer pressão: o rendimento do Treasury de 10 anos dos EUA oscilou em um nível elevado na faixa de 4,84%-4,95%, recuou ligeiramente durante a semana, mas ainda pesou sobre as avaliações das ações de crescimento.
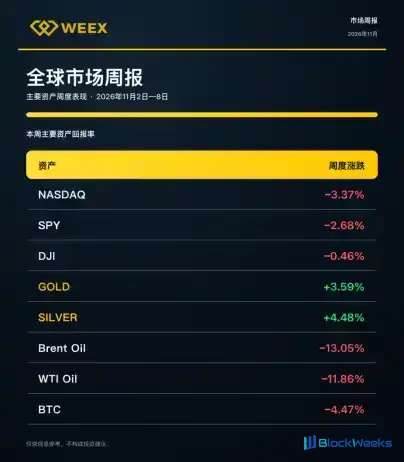
•Ouro e petróleo bruto divergiram: o sentimento de refúgio seguro e a queda dos rendimentos sustentaram uma forte recuperação do ouro, que voltou acima de US$ 4.000; o petróleo bruto foi pressionado pelas expectativas de alívio geopolítico e despencou mais de 11% durante a semana.
•As ações dos EUA mostraram forte divergência e uma correção: pressões compostas arrastaram os setores de tecnologia e semicondutores, mas os setores tradicionais de valor e defensivos foram relativamente resilientes ou subiram ligeiramente, apoiados pelas expectativas de impasse político após a eleição.
•O mercado cripto reagiu com vinculação de risco sincronizada: sentimento e liquidez foram transmitidos em conjunto, com BTC e ETH primeiro subindo e depois caindo, registrando quedas semanais de 4,47% e 6,50%, respectivamente; no entanto, como ativos de refúgio seguro como o ouro foram claramente mais fortes que os ativos de risco, isso mostra que o mercado atual ainda é dominado pela rotação defensiva de capital e por comportamento de redução de risco, e nenhuma tendência totalmente destrutiva se formou ainda.
Para os investidores, à medida que a volatilidade macroeconômica e a pressão de valuation aumentam, eles devem reduzir a exposição a tecnologia de alto beta, aumentar as alocações em ativos defensivos, como caixa e produtos de gestão de patrimônio, e usar entrada faseada e hedge para controlar os drawdowns. Os usuários VIP, em particular, devem primeiro construir uma posição base defensiva e depois aumentar oportunisticamente as alocações em ativos de risco.
II. Desempenho do Mercado Cripto
Na semana passada, o mercado cripto primeiro caiu, depois se recuperou e então recuou novamente, ficando sob pressão geral. No início da semana, a queda continuou, e houve um breve repique após as eleições, mas na quinta-feira, junto com o mergulho de mais de 5% do Nasdaq e a liquidação das ações de tecnologia, o apetite por risco despencou e o mercado caiu em tandem. Os ETFs spot de BTC registraram saídas líquidas de cerca de US$ 1,28 bilhão na semana passada, com uma queda semanal de 4,47%; o ETH caiu ainda mais, e os fundos institucionais permaneceram cautelosos.
A capitalização total do mercado cripto caiu de cerca de US$ 2,7 trilhões durante a semana para cerca de US$ 2,54 trilhões, com mais de US$ 120 bilhões evaporando em um único dia no máximo. O Índice de Medo & Ganância ficou na zona de medo por 6 dias, e a capitalização de mercado das stablecoins encolheu cerca de 1,55% em tandem para cerca de US$ 290,8 bilhões. Capital e sentimento geralmente convergiram, com o mercado dominado por comportamento de espera e defensivo, e nenhuma recuperação óbvia foi observada.
Olhando para esta semana, o mercado pode continuar a experimentar flutuações de alta volatilidade. Observe o impacto dos dados de emprego e inflação sobre as expectativas de taxas de juros, bem como as consequências dos resultados das empresas de tecnologia dos EUA. Se o apetite por risco não for reparado, o BTC pode continuar a testar o suporte perto de US$ 75.000; se o sentimento e o capital se estabilizarem, há espaço para um repique, mas a negociação geral ainda será principalmente defensiva, e um rompimento de tendência pode ser difícil de alcançar no curto prazo.

•BTC caiu cerca de 4,47% na semana passada, relativamente estável no desempenho, mas ainda sob pressão. Durante a semana, primeiro caiu, depois se recuperou e então recuou novamente; na quarta-feira, recuperou-se uma vez para perto de US$ 80.500, mas na quinta-feira caiu rapidamente de volta para abaixo de US$ 76.000 junto com a queda acentuada do Nasdaq. O Índice de Medo & Ganância permaneceu na faixa de "Medo" (cerca de 25-37), indicando sentimento cauteloso do mercado, retirada geral de fundos institucionais e um mercado principalmente em busca de um fundo através da volatilidade.
•ETH caiu cerca de 6,5% na semana, claramente mais fraco que o BTC. Os ETFs spot registraram saídas líquidas de cerca de US$ 365 milhões, com resgates contínuos pelos fundos principais e falta de suporte incremental independente; os preços ficaram sob pressão à medida que o apetite geral por risco do mercado diminuiu.
•SOL teve desempenho significativamente inferior ao BTC e ao ETH. Os ETFs spot registraram saídas líquidas de cerca de US$ 26 milhões, e a pressão sobre o preço veio principalmente de vendas correlacionadas de ativos de risco e momentum relativo insuficiente.
•HYPE teve desempenho significativamente inferior ao mercado em geral. Os ETFs spot continuaram a registrar saídas líquidas, e, combinado com a queda geral do apetite por risco, houve sinais claros de retirada dos fundos principais.
•ZEC foi relativamente resiliente. Os fluxos dos ETFs spot tenderam para saídas, mas foi relativamente resiliente, e a atenção periódica do capital ao setor de privacidade permanece.
•XMR caiu ligeiramente cerca de 0,14% na semana, quase estável, superando significativamente o mercado em geral, mostrando os atributos defensivos relativos das moedas de privacidade durante a turbulência do mercado.
•TRX subiu cerca de 2% na semana, um dos poucos ativos com retorno positivo esta semana.
III. Desempenho do Mercado TradFi
Na semana passada, as ações dos EUA foram moldadas pelo "governo dividido" das eleições de meio de mandato, pela manutenção das cotas pela OPEP+ que fez o petróleo bruto despencar, pela postura restritiva mantida pelo Fed e pelos fortes dados de emprego não agrícola de outubro. A volatilidade disparou no meio da semana, com a quinta-feira registrando a maior queda em um único dia desde abril de 2025, o VIX disparando para 28,18, e o capital rotacionando de crescimento de alta avaliação para serviços públicos, bens de consumo básico e setores defensivos de alto dividendo.
Os setores líderes de tecnologia e IA sofreram recuos severos: o Nasdaq despencou 5,52% na quinta-feira e entrou em correção técnica, o Índice de Semicondutores da Filadélfia caiu 12% em um único dia, a AMD caiu mais de 17%, e a Nvidia caiu mais de 9%. Os gatilhos incluíram dúvidas sobre os retornos dos gastos de capital em IA, expectativas de regulação mais rigorosa de data centers, uma onda de emissão de dívida por gigantes de tecnologia e lacunas crescentes de fluxo de caixa. Embora tenha havido um repique na sexta-feira, a compressão de avaliação e o sentimento cauteloso não se dissiparam, e a lógica de liderança mudou de IA de mega-cap para visibilidade de lucros.
Esta semana, acompanhe o CPI e o PPI de outubro, os discursos de autoridades do Fed, bem como os resultados da CoreWeave, Nebius e Cisco e a roadshow do IPO da Anthropic. O sentimento de mercado pode mudar do frenesi da IA para a disciplina de resultados e balanços. Os usuários devem alocar em ativos defensivos e de alta qualidade, com fluxo de caixa positivo e dividendos, e construir posições em líderes de tecnologia nas quedas, de forma faseada.

•NASDAQ, SPY e DJI fecharam em queda na semana passada. Durante a semana, primeiro caíram, depois subiram e então despencaram novamente. Após as eleições de meio de mandato na quarta-feira, a vitória democrata provocou um rebote; na quinta-feira, preocupações com a regulação da IA provocaram uma liquidação nas ações de chips, e o Nasdaq entrou em correção técnica, enquanto o Dow se mostrou relativamente resiliente. No geral, isso mostra que, sob uma contração do apetite por risco, as grandes empresas de tecnologia arrastaram o mercado mais amplo.
•SPCX e TSLA caíram cerca de 0,33% e cerca de 10,4% na semana passada, respectivamente. Na quinta-feira, ficaram sob pressão em meio à forte queda do setor de IA, e na sexta-feira houve um rebote técnico evidente. A SpaceX se beneficiou de uma recuperação do sentimento no setor aeroespacial, enquanto a Tesla foi afetada por preocupações com a demanda por veículos elétricos e com a avaliação, refletindo o aumento da volatilidade das ações de crescimento em meio à incerteza política.
•A META oscilou junto com o setor de tecnologia durante a semana. Os investimentos em publicidade com IA e no metaverso continuaram, mas faltaram catalisadores fortes, e o sentimento de espera dominou os fluxos de capital, tendo um impacto neutro a cauteloso sobre os setores de mídia social e publicidade digital.
•Embora os resultados da AAPL na segunda-feira passada tenham superado as expectativas, o aumento dos custos de memória pesou sobre as expectativas de margem bruta, e a ação ficou sob pressão antes de se estabilizar ligeiramente, mostrando que a gigante de hardware ainda está sendo avaliada com cautela pelo mercado em meio aos custos da cadeia de suprimentos e à sua transição para serviços de IA.
•A NVDA caiu mais de 9% em um único dia na quinta-feira passada, e o setor de chips de IA se tornou a área mais atingida (arrastando AMD, AVGO e outras para fortes recuos). O principal motivo foram as preocupações com uma desaceleração na construção de data centers após a vitória democrata, e o sentimento no setor de hardware de IA esfriou acentuadamente, arrastando toda a narrativa de crescimento tecnológico.
•A resiliência dos negócios de nuvem e IA da MSFT sustentou seu desempenho relativamente superior, com flutuações menores durante a semana do que as dos pares. As expectativas de crescimento do Azure continuam sólidas, proporcionando alguma estabilidade ao setor de software e serviços de nuvem empresarial.
•Os negócios de busca e nuvem da GOOGL se mantiveram estáveis, e os avanços nos modelos de IA atraíram atenção. Durante a semana, acompanhou o mercado mais amplo, caindo primeiro e depois se recuperando, oferecendo suporte defensivo relativo aos setores de publicidade na internet e computação em nuvem.
•A AMZN superou significativamente o mercado mais amplo na semana passada. A resiliência da AWS e do comércio eletrônico se destacou, e ela se recuperou rapidamente após a liquidação de quinta-feira, com entradas de capital evidentes, impulsionando o sentimento nos setores de comércio eletrônico e computação em nuvem.
IV. Alocação de Ativos
Na semana passada, o setor de tecnologia dos EUA e os criptoativos ficaram sob pressão simultaneamente, com a volatilidade subindo acentuadamente. O foco do mercado se concentrou nos dados de CPI e PPI, nos resultados relacionados à infraestrutura de IA e na revisão do índice MSCI. Os investidores precificarão novamente a pressão inflacionária, os retornos dos gastos de capital em IA e o apetite geral por risco.
Nesse contexto, ativos como QQQ, BTC, ETH, bem como CRWV, CSCO, AMAT, NBIS e CBRS, podem ter janelas de negociação mais ativas, com o tema principal girando em torno de "se pode haver uma recuperação após a liquidação da IA".
Recomenda-se que a alocação equilibre liquidez e defensividade, controle adequadamente a exposição a ativos de risco e evite concentração excessiva em um único setor. Se o CPI e o PPI mostrarem arrefecimento da inflação enquanto as empresas de infraestrutura de IA mencionadas acima sinalizarem demanda estável, as ações de tecnologia e o BTC poderão ter negociações de recuperação; por outro lado, se a inflação vier aquecida ou as orientações sobre IA continuarem a expor pressão de gastos de capital, QQQ, BTC e ETH ainda precisarão se proteger contra uma segunda queda, e é aconselhável aguardar a estabilização do sentimento de mercado e das condições de liquidez antes de fazer ajustes.
V. Semana à Frente
5.1 Principais Eventos Financeiros
As ações dos EUA enfrentam uma agenda densa de testes de dados esta semana. Na segunda-feira, espera-se que a taxa mensal de vendas no atacado de setembro se torne positiva, refletindo uma recuperação na redução de estoques; na sexta-feira, o PPI verificará a resiliência em baixa velocidade dos custos do lado do produtor. Na quarta-feira, o mercado de títulos estará fechado pelo Dia dos Veteranos, o que pode amplificar a volatilidade das ações dos EUA.

O destaque são os dados do CPI de outubro na terça-feira. Pressionada pelos aumentos anteriores dos preços do petróleo, espera-se que a taxa anual do CPI cheio suba para 3,3%-3,5%, enquanto a taxa anual do núcleo do CPI deve permanecer em um nível elevado de 3,1%-3,2%. Ao mesmo tempo, deve-se prestar muita atenção para saber se a taxa mensal do núcleo supera a linha de consenso de 0,2%. Se os dados superarem amplamente as expectativas, isso confirmará o risco de persistência da inflação ou até mesmo de uma segunda reaceleração, criando um obstáculo decisivo para o caminho político subsequente do Fed e até mesmo desencadeando uma reprecificação das expectativas de uma pausa ou mudança de política.
Tomamos a tendência dos custos de serviços dentro dos componentes da inflação e as mudanças nos pedidos de auxílio-desemprego como pistas-chave a observar. Ao avaliar o cabo de guerra entre "persistência da inflação" e "resiliência do emprego", isso serve como referência de investimento para a alocação subsequente de ativos e hedge de risco.
5.2 Resultados de Ações Individuais
Os resultados das ações dos EUA desta semana concentram-se nos temas de IA e energia. Na segunda-feira há líderes tradicionais como CEG, OXY e KKR; na terça-feira concentram-se nomes de computação quântica e em nuvem (CRWV, RGTI); e na quinta-feira os semicondutores e software (AMAT, CSCO) ganham destaque. As expectativas gerais são relativamente fortes, com muitos destaques de crescimento de receita, mas ações com prejuízo ainda precisam ser observadas quanto à execução.
Foco em AMAT e CSCO. Espera-se que a AMAT reporte EPS de US$ 4,06 e receita de US$ 10,3 bilhões, com a demanda por equipamentos de IA devendo impulsionar máximas recordes; espera-se que a CSCO reporte EPS de cerca de US$ 1,32 e receita de cerca de US$ 18,1 bilhões, com os negócios de nuvem e segurança de rede sendo fundamentais. Suas orientações e margens brutas se tornarão referências do mercado.

Focamos em saber se a receita das empresas individuais supera as expectativas, a magnitude das revisões para cima das orientações, as tendências das margens brutas e a visibilidade dos pedidos relacionados à IA, como base para ajustes subsequentes de posição.
5.3 Desbloqueios de Tokens
Esta semana, o mercado de criptomoedas precisa observar vários desbloqueios de tokens superiores a US$ 10 milhões, entre os quais Rain (RAIN) se destaca com cerca de US$ 121 milhões liberados, enquanto Allora (ALLO), Janction (JCT) e Aztec (AZTEC) também têm, cada um, desbloqueios com valor de mercado superior a US$ 10 milhões.

O sentimento atual do mercado é cauteloso e a volatilidade aumentou. Grandes desbloqueios podem facilmente desencadear pressão de venda de curto prazo e choques de liquidez, e os investidores devem acompanhar de perto as mudanças de preço e volume de negociação após os desbloqueios.
Este relatório é fornecido pela equipe de pesquisa da WEEX apenas para fins de intercâmbio e referência, e não constitui qualquer aconselhamento de investimento, jurídico ou fiscal, nem promete retornos. Ativos digitais e derivativos são altamente voláteis e têm baixa liquidez, o que pode causar perda do principal; as previsões não representam resultados futuros. Investir envolve risco; realize pesquisas independentes e tome suas próprias decisões. A plataforma WEEX não assume qualquer responsabilidade por quaisquer perdas. A reprodução ou divulgação não autorizada sem atribuição à fonte será perseguida nos termos da lei.