


Resumo
• O foco de aplicação dos sistemas de negociação com IA está mudando da previsão de preços de curto prazo para a identificação de regimes de mercado, classificação entre ativos, orçamento de risco, extração de eventos e controle de custos de execução; o valor dos modelos será cada vez mais medido pelo retorno líquido de custos e pela estabilidade de risco.
• Criptoativos e mercados de ações compartilham fatores como liquidez, apetite por risco e estilo de crescimento; BTC, ETH, SOL, índices de tecnologia e líderes de IA precisam ser incorporados a uma estrutura de risco unificada para evitar que a diversificação por classe de ativos mascare a concentração de fatores.
• A estratégia GCRA (Gate Cross-Asset Regime Allocation) forma posições diárias por meio de sinais de tendência, crowding, volatilidade e correlação em múltiplos horizontes, e define restrições de alavancagem, drawdown, margem e falha de modelo, oferecendo um caminho claro para paper trading e validação ao vivo em pequena escala.
• Gate spot, contratos perpétuos, acesso direto a ações, TradFi CFD e TradFi Perps constituem um sistema de execução entre ativos; a seleção de produto depende do período de manutenção, direção da negociação, liquidez, taxas de funding, custos overnight e regras da conta.
Introdução
O valor de pesquisa dos sistemas de negociação com IA concentra-se na identificação de regimes de mercado, classificação entre ativos, orçamento de risco, extração de eventos textuais e controle de custos de execução. Delegar a direção do próximo candle a um único modelo o torna vulnerável a ruído, overfitting e mudanças nos regimes de mercado. Este relatório constrói uma estratégia entre ativos que pode ser executada diariamente para validação ao vivo, incorporando BTC, ETH, SOL, SPY, QQQ e ações da cadeia industrial de IA em uma estrutura unificada, e completa o roteamento de produtos com base nos horários de negociação, custos de funding, estruturas de conta e capacidades de venda a descoberto dos diferentes produtos Gate.
A seção de cripto utiliza retornos de 7 dias, volatilidade de 7/30/90 dias, RSI diário, ADX, taxas de funding, índices long/short e variações de open interest em 24 horas; a seção de ações observa o caminho do último mês, a força relativa do índice, os retornos das ações individuais em relação ao índice e as janelas de eventos. Os dados da Gate mostram que BTC, ETH e SOL subiram aproximadamente 21,3%, 27,4% e 25,3%, respectivamente, nos últimos 7 dias, com o RSI diário dos três ativos acima de 75, e o open interest caindo 1,84%–3,31% nas últimas 24 horas. O mercado está em um estado misto de continuação da tendência de médio prazo, aumento do crowding de curto prazo e contração marginal da alavancagem.
Este artigo propõe uma estrutura ao vivo combinando regimes de múltiplos horizontes, pontuações duplas de tendência e crowding, volatilidade-alvo, restrições de correlação entre ativos e execução de produtos Gate. O sistema forma posições-alvo uma vez por dia; intraday, o modelo é responsável apenas pela execução e pelo circuit breaker, e não inverte a direção com frequência com base em ruído de curto prazo.
Este artigo destina-se apenas a fins de pesquisa e educacionais e não constitui aconselhamento de investimento, solicitação de negociação, promessa de retorno ou instruções automatizadas de ordens. Ações, criptoativos, CFDs e contratos perpétuos podem todos resultar em perda do principal. Alavancagem, gaps, taxas de funding e queda de liquidez podem ampliar as perdas.
I. Estrutura de Dados: De Snapshots a Evidências de Múltiplos Horizontes
1.1 Camadas de Horizonte do Mercado Cripto
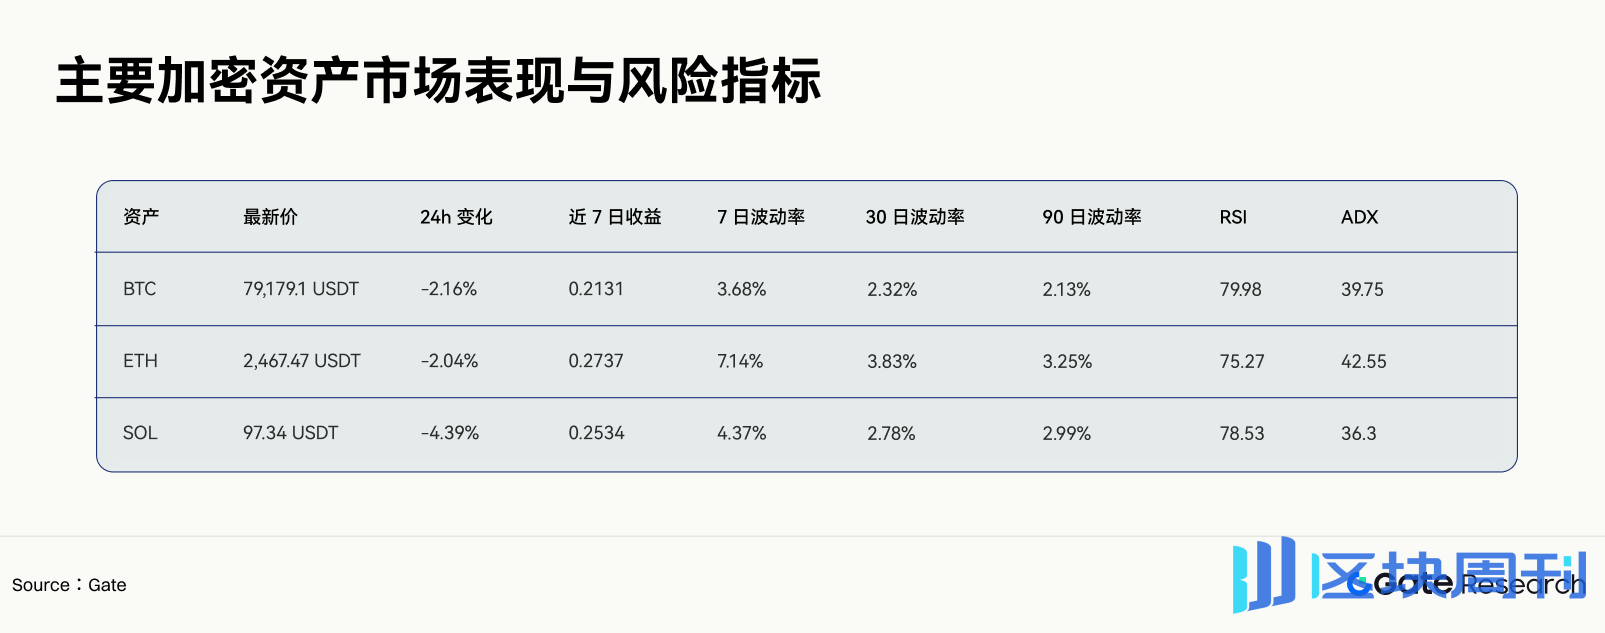
Dados de: 26 de agosto de 2026 (todos os dados deste artigo são desta data)
Os retornos de 7 dias dos três ativos são significativamente positivos, e a queda de um único dia não rompeu a tendência semanal. A volatilidade de 7 dias do ETH atingiu 7,14%, próxima de 1,86 vezes sua volatilidade de 30 dias, indicando que a expansão da volatilidade de curto horizonte está concentrada no ETH. A volatilidade de 7/30/90 dias do BTC é de 3,68%, 2,32% e 2,13%, respectivamente; o risco de curto prazo também aumentou, mas menos que o do ETH.
O julgamento de múltiplos horizontes segue esta ordem:
• Indicadores de 90 dias definem o ambiente de risco de base;
• Indicadores de 30 dias determinam a tendência e o orçamento de volatilidade;
• Indicadores de 7 dias identificam aceleração, crowding e expansão de volatilidade;
• Os dados de 24 horas são usados apenas para confirmar mudanças de posição e condições de execução.
1.2 Amplitude do Mercado Cripto e Estrutura de Financiamento

O Índice de Medo e Ganância está em um nível elevado, enquanto o AHR999 permanece em uma faixa mais baixa; os dois indicadores cobrem horizontes diferentes. A estratégia mantém exposição de alocação no horizonte longo e reduz nova alavancagem no horizonte curto. O domínio do BTC está próximo de 60%, e o índice da temporada de altcoins é de apenas 37; os ganhos de mercado permanecem inclinados para ativos de alta liquidez, e a difusão ampla de altcoins ainda não foi confirmada.
1.3 Posicionamento em Derivativos: Tratamento Separado da Força da Tendência e do Crowding

Quedas de preço e queda do open interest ocorrem em paralelo, e os fundos alavancados estão em uma fase de retirada. A razão de compra/venda de taker do BTC permanece ligeiramente acima de 1, enquanto ETH e SOL já estão abaixo de 1. A razão long/short do SOL atingiu 1,82, crowding maior do que BTC e ETH. O sistema reduz o tamanho da posição comprada nesta fase, mas não estabelece diretamente posições contrárias com base em RSI alto.
1.4 O Mercado de Ações Utiliza Trajetória Mensal e Força Relativa
O SPY variou cumulativamente cerca de +3,66% entre 27 de julho e 25 de agosto de 2026, com máximas e mínimas do intervalo de aproximadamente 778,98 e 731,00. O QQQ sofreu um drawdown mensal de -6,60% em julho, recuperando de 687,99 em 31 de julho para 723,70 em 12 de agosto no início de agosto; o estilo de crescimento passou por uma rápida reparação. A NVIDIA caiu de 225,01 para 208,48 entre 17 e 24 de agosto, depois recuperou para cerca de US$ 213 em 25 de agosto; o risco de evento de ação individual é maior do que o risco de índice.
O módulo de ações não emite sinais de negociação com base na alta ou queda do QQQ ou da NVIDIA em qualquer dia isolado. O sistema utiliza três séries de preços relativos:
• QQQ / SPY: estilo de crescimento em relação ao mercado amplo;
• NVDA / QQQ: líderes de IA em relação ao índice de tecnologia;
• BTC / QQQ: apetite por risco em cripto em relação ao estilo de crescimento de ações dos EUA.
A inclinação de 20 dias, a correlação de 60 dias e as mudanças de volatilidade dos preços relativos determinam conjuntamente os orçamentos de risco de ações e cripto. Os três dias de negociação antes e depois das datas de resultados são marcados separadamente como janelas de evento, e o modelo não deve tratar gaps de evento como amostras de tendência comuns.
II. Estratégias Elegíveis para Negociação ao Vivo em Pequena Escala
2.1 Nome e Objetivo da Estratégia
Nome da Estratégia: Gate Cross-Asset Regime Allocation, abreviada como GCRA.
A frequência da estratégia é de decisão diária com execução horária. O pool de observação inclui BTC, ETH, SOL, SPY, QQQ, NVDA, bem como as ações correspondentes, CFDs ou TradFi Perps acessíveis em contas reais da Gate. O objetivo da estratégia é capturar retornos de tendência de médio prazo e de força relativa entre ativos, controlando a volatilidade anualizada alvo da carteira dentro de 10%–12%.
2.2 Cronograma de Execução Diária
• UTC 00:10: Ler candles diários de cripto da Gate, taxas de financiamento, OI e dados de volume de negociação;
• 30 minutos após o fechamento do mercado dos EUA: Atualizar dados de ações como SPY, QQQ, NVDA;
• UTC 01:00: Calcular probabilidades de regime, pontuações de ativos e risco alvo do dia seguinte;
• UTC 01:00–03:00: Executar o rebalanceamento de ativos cripto;
• 30 minutos após a abertura do próximo dia de negociação nos EUA: Executar o rebalanceamento de ações ou CFDs;
• A cada 15 minutos intradiários: Verificar condições de circuit-breaker; apenas redução de posição, suspensão ou continuação da execução são permitidas.
2.3 Pontuação de Regime de Mercado
RegimeScore = 0,30 × Tendência + 0,20 × Amplitude + 0,20 × Liquidez + 0,15 × Volatilidade + 0,15 × Alavancagem
Cada fator é primeiro padronizado de forma móvel dentro de seu próprio mercado, com o intervalo comprimido para -1 a +1. Um RegimeScore acima de 0,35 entra no regime de expansão de risco; abaixo de -0,35 entra no regime defensivo; o intervalo restante utiliza um orçamento neutro.

2.4 Sinais de Ativos
Cada ativo recebe uma pontuação de tendência e uma pontuação de aglomeração:
TrendScore(i) = 0,35 × Mom20 + 0,25 × Mom60 + 0,20 × ADX + 0,20 × MA_Structure
CrowdingScore(i) = 0,30 × RSI + 0,25 × Funding + 0,25 × LongShortRatio + 0,20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0,50 × max(CrowdingScore(i), 0)
Todas as entradas são valores padronizados. A aglomeração apenas enfraquece sinais de compra e não gera automaticamente sinais de venda. As vendas exigem FinalSignal abaixo de -0,25, juntamente com três confirmações: preço rompendo abaixo da média móvel de 20 dias, ADX não mais subindo e OI aumentando durante a queda.
2.5 Fórmula de Dimensionamento de Posição
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1,5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol tem como padrão 10%. RegimeMultiplier assume valores de 1,00, 0,70 e 0,35 nos regimes de expansão de risco, neutro e defensivo, respectivamente. ForecastVol utiliza a maior das estimativas de 10 dias e 60 dias para evitar que os ajustes de posição sejam muito lentos quando a volatilidade aumentar rapidamente.
2.6 Limites de Risco de Negociação ao Vivo
• Limite de contribuição de risco de ativo único: 20%;
• Limite de contribuição de risco agregado de criptoativos: 45%;
• Limite de contribuição de risco temático da cadeia industrial de IA: 30%;
• Limite de uso de margem de produtos alavancados: 25% do patrimônio da conta;
• Perda do portfólio em um único dia atinge 1,5%: Parar de adicionar novas posições;
• Perda do portfólio em um único dia atinge 2,5%: Reduzir o orçamento total de risco para 35% do normal;
• Drawdown móvel de 20 dias atinge 6%: Sair de todos os produtos alavancados e entrar em revisão do modelo;
• O slippage real excede o slippage previsto em duas vezes: Suspender a execução para esse produto;
• O atraso da fonte de dados de mercado excede dois ciclos de decisão: Manter ou reduzir posições; não gerar novas posições.
2.7 Exemplo de Saída da Estratégia com os Dados Atuais

Nota: O acima é uma demonstração de modelo e não representa aconselhamento de negociação específico. A negociação ao vivo formal requer recálculo usando os instrumentos negociáveis na Gate naquele momento, custos em tempo real e permissões da conta.
III. Roteamento de Execução Multiproduto da Gate

Acesso direto a ações, CFDs e TradFi Perps não podem ser trocados diretamente pelo nome do ticker. O motor de roteamento calcula o custo de manutenção esperado antes de colocar as ordens:
CustoTotal = Taxa + Spread + SlippageEsperado + CustoDeFunding + CustoOvernight
NetEdge = AlphaEsperado − CustoTotal
Quando o NetEdge é menor que 0,10 vezes a volatilidade prevista, cancele a ordem. Esse limiar é usado para filtrar sinais com vantagem de negociação insuficiente e uma proporção de custo excessivamente alta.
IV. Algoritmos de Execução e Gestão de Ordens
4.1 Divisão de Ordens
EstimativaDeImpacto = η × VolCurta × sqrt(TamanhoDaOrdem ÷ VolumeDiárioMédio)
η é ajustado a partir de execuções históricas. Quando o tamanho da ordem excede 20% do volume executável dos cinco primeiros níveis do livro de ofertas, o sistema muda para ordens limitadas escalonadas ou execução ponderada pelo tempo. Nos mercados de criptomoedas, as taxas de participação são reduzidas nos fins de semana, durante os períodos de liquidação e antes da divulgação de dados macroeconômicos; para ações e CFDs, parâmetros de custo separados são usados nos 30 minutos antes da abertura e nos 15 minutos antes do fechamento.
4.2 Responsabilidades da IA na Camada de Execução
• Converter anúncios, relatórios de resultados e eventos macroeconômicos em categorias de eventos, direção, duração e confiança;
• Identificar slippage anormal, atrasos nos dados de mercado, saldo insuficiente na conta e conflitos de sessão de negociação de produtos;
• Gerar atribuição pós-negociação, distinguindo perda de sinal, perda de custo e desvio de execução;
• Acionar redução de posição ou suspensão, mas não deve, por conta própria, violar os limites de posição, alavancagem e perda.
V. Processo de Backtesting, Paper Trading e Implantação em Produção
5.1 Design do Backtest
Recomenda-se usar uma janela móvel de 24 meses para treinamento, 3 meses para validação e 3 meses para teste, avançando a cada três meses. Todos os parâmetros de padronização usam apenas dados disponíveis no momento. Dados de ações exigem preços ajustados, dados financeiros e macroeconômicos mantêm seu horário de primeira divulgação, e modelos de notícias são proibidos de ler resumos retrospectivos.
Os backtests devem incorporar comissões, spreads, slippage, taxas de funding, taxas overnight de CFDs, sessões de negociação de ações e gaps. Quando faltam dados históricos do livro de ofertas, use um modelo de taxa de participação no volume para estimar o impacto, e execute testes de estresse de custo em 1x, 1,5x e 2x.
5.2 Limiares de Implantação

5.3 Métricas de Avaliação
• Retorno anualizado, volatilidade anualizada, drawdown máximo, Calmar e Sortino;
• Distribuição de retorno sob diferentes regimes de mercado;
• Diferença de retorno antes e depois dos custos, turnover e capacidade;
• Rank IC, meia-vida do sinal e calibração de probabilidade;
• Correlações em períodos de estresse, uso de margem e distância até a liquidação;
• Atribuição itemizada do retorno do modelo, retorno da seleção de produtos e retorno da execução.
VI. Falha do Modelo e Circuit Breakers
O sistema monitora deriva de entrada, deriva de relacionamento e deriva de execução. Qualquer uma das seguintes condições aciona a degradação do modelo:
• O Rank IC de 20 dias cai abaixo do 10º percentil histórico;
• O retorno pós-custo é negativo por dois períodos de avaliação consecutivos;
• O slippage real excede o valor previsto em duas vezes por cinco vezes consecutivas;
• A correlação da carteira é significativamente maior do que a assumida pela matriz de estresse;
• Uma única feature contribui com mais de 50% da contribuição total do modelo;
• Regras de produtos, sessões de negociação ou estruturas de taxas mudam.
Após a degradação, apenas as funções de direcionamento de volatilidade, limites de risco e redução de posição são mantidas, e o módulo de previsão muda para uma linha de base linear. A recuperação exige a conclusão de verificações de dados, revisão de parâmetros e nova validação fora da amostra.
VII. Conclusão
As tendências semanais de BTC, ETH e SOL permanecem fortes, a volatilidade de 7 dias aumentou em relação aos níveis de 30 e 90 dias, e o sentimento e o congestionamento de posicionamento estão em níveis elevados. A queda no interesse aberto mostra que os fundos alavancados estão se contraindo, e as posições de curto prazo devem ficar abaixo do normal. No mercado de ações, o SPY manteve retornos positivos nos últimos meses, o QQQ se recuperou após um recuo em julho, e a NVIDIA apresentou grandes flutuações antes da janela de resultados. Os criptoativos e as ações de crescimento compartilham fatores de liquidez e apetite por risco, e as carteiras precisam ser agrupadas por fonte de risco.
A estratégia GCRA fornece um caminho verificável para a negociação ao vivo. A identificação de regimes em frequência diária determina o orçamento de risco, as pontuações duplas de tendência e congestionamento geram sinais de ativos, o direcionamento de volatilidade controla a exposição total, os limites de correlação abordam a concentração entre mercados, e o roteamento de produtos da Gate compara os custos líquidos de acesso direto a ações, CFDs, TradFi Perps, spot e contratos perpétuos. A IA intradiária é responsável pela extração de eventos, otimização de execução e monitoramento de anomalias, sem violar os limites de risco predefinidos.
Referências
• Gate TradFi: https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research é uma plataforma abrangente de pesquisa sobre blockchain e criptomoedas que oferece aos leitores conteúdo aprofundado, incluindo análise técnica, insights em alta, revisões de mercado, pesquisa setorial, previsões de tendências e análise de políticas macroeconômicas.
Aviso legal
Investir no mercado de criptomoedas envolve alto risco. Recomenda-se que os usuários realizem pesquisas independentes e compreendam plenamente a natureza dos ativos e produtos que adquirem antes de tomar qualquer decisão de investimento. A Gate não assume qualquer responsabilidade por qualquer perda ou dano causado por tais decisões de investimento.





