Ключові висновки
- Ця стаття зосереджується на двох нових архітектурах, які набули форми, але жодна з них ще не увійшла в публічно верифіковане ринкове використання. Маршрут 1 вводить токенізовані акції в існуючу книгу замовлень Nasdaq і систему розрахунків DTC; зміна відбувається лише в ланці постачання після торгівлі. Маршрут 2 створює окремий торговий майданчик он-чейн, де токенізовані акції та стейблкоїни утворюють пари в пулах ліквідності, а і торгівля, і розрахунки завершуються он-чейн. Станом на 14 жовтня 2026 року регуляторні рамки для обох архітектур сформовані, але відповідні біржі чи майданчики ще не увійшли в фактичну торгівлю.
- Два маршрути стикаються з різними обмеженнями. Маршрут 1 має широке охоплення — Russell 1000 становить близько 95% інвестиційної ринкової капіталізації американських акцій — і виявлення ціни продовжує використовувати існуючий ринок, але токени можуть передаватися лише між гаманцями, зареєстрованими в DTC, не враховуються для забезпечення та розрахункової вартості в розрахунках ризик-контролю DTC, визначених пілотом, а запуск залежить від того, чи будуть на місці розрахункові послуги DTC. Маршрут 2 повинен повторно накопичити ліквідність у нових пулах ліквідності, має торгові ліміти для окремих акцій, а третій стороні токенізації також можуть протистояти компанії, що котируються, акція за акцією.
- Обмеження Маршруту 2 можуть спершу проявитися в квотах для окремих акцій, а не в загальній квоті. Виходячи з обсягу торгівлі за вересень 2026 року, сукупний денний ліміт для першої партії з 63 акцій на OKXICE становить близько 710 мільйонів доларів; використовуючи 19 днів обсягу офшорної токенізованої торгівлі як орієнтир попиту, сукупний середньоденний показник для 49 акцій становить близько 430 мільйонів доларів, що використовує лише 60% загальної квоти, але 6 акцій вже мають офшорний обсяг торгівлі, вищий за ліміт одного майданчика. Топ-10 за квотою становлять 55%, а топ-10 за попитом — 81%; попит більш концентрований, ніж квота.
Вступ
Розміщення акцій он-чейн більше не є новою темою. За останні кілька років за межами Сполучених Штатів з'явилися різні токенізовані продукти американських акцій: Robinhood запустив токени акцій у 2025 році для користувачів з ЄС[1], а інші офшорні платформи мають подібні продукти. Але ці токени не мали прямих зв'язків з американськими внутрішніми біржами чи системою розрахунків і переважно орієнтовані на користувачів за межами Сполучених Штатів. Є також установи в Сполучених Штатах, які запустили он-чейн торгівлю акціями в рамках існуючої структури брокер-дилер / ATS, наприклад Securitize[2, 3]. Ця стаття зосереджується на двох інших нових ринкових архітектурах.
Ці дві нові архітектури набули форми майже одна за одною протягом року. У грудні 2025 року SEC погодилася на пілотування DTC послуг токенізації[4]. DTC є центральним депозитарієм для ринку цінних паперів США, де велика кількість акцій завершує бек-офісний облік позицій та розрахунки; у березні 2026 року Nasdaq отримав схвалення на торгівлю токенізованими акціями[5]; у вересні того ж року SEC видала інноваційне звільнення, що дозволяє додавати нові торгові майданчики он-чейн[6]; 4 жовтня спільне підприємство OKX та ICE — OKXICE — видало своє перше оголошення про відкриття за новими правилами[7].
Рисунок 1 | Чотири вузли, два маршрути: один підключається до існуючої системи торгівлі та розрахунків, інший створює окремий майданчик он-чейн
Ці чотири події належать до цих двох архітектур, далі позначених як Маршрут 1 і Маршрут 2. Перші дві вводять токенізовані акції в існуючу біржову та розрахункову систему: інвестори отримують додатковий он-чейн спосіб зберігання, акція залишається тією ж акцією, торгівля все ще відбувається на Nasdaq, а після виконання DTC, як і раніше, здійснює розрахунки; останні дві відкривають нові торгові майданчики он-чейн: токенізовані акції безпосередньо утворюють пари та торгуються з он-чейн активами, такими як стейблкоїни, а розрахунки також завершуються он-чейн. Основна різниця між двома шляхами полягає в тому, чи залишаються торгівля та розрахунки в межах існуючої системи.
Регуляторні рамки для обох архітектур сформовані, але відповідні біржі чи майданчики ще не увійшли в фактичну торгівлю. Станом на 14 жовтня 2026 року, за даними RWA.xyz, токенізовані акції та ETF в обігу он-чейн становлять близько 3,28 мільярда доларів, а токенізовані казначейські зобов'язання США — близько 14,9 мільярда доларів; перші становлять лише близько однієї п'ятої від других[8]. Слід зазначити, що ця цифра переважно походить від офшорних продуктів, таких як xStocks, Ondo та Robinhood, і не є тотожною рівноправним токенізованим акціям, яких вимагають два американські маршрути. Наразі важко судити про розвиток подальших шляхів з точки зору масштабу; більш інформативним є побачити, хто прокладає шлях. Але яким би не був шлях, наступні ланки є неминучими: встановлення правил, зберігання та розрахунки, надання торгових майданчиків, надання токенізованих акцій та надання он-чейн грошей. За кожною ланкою стоять лише кілька установ. Ця стаття обирає 8 репрезентативних установ і спостерігає за їхнім відповідним прогресом, щоб визначити, до якої точки дійшов кожен із двох шляхів і чим кожен обмежений.

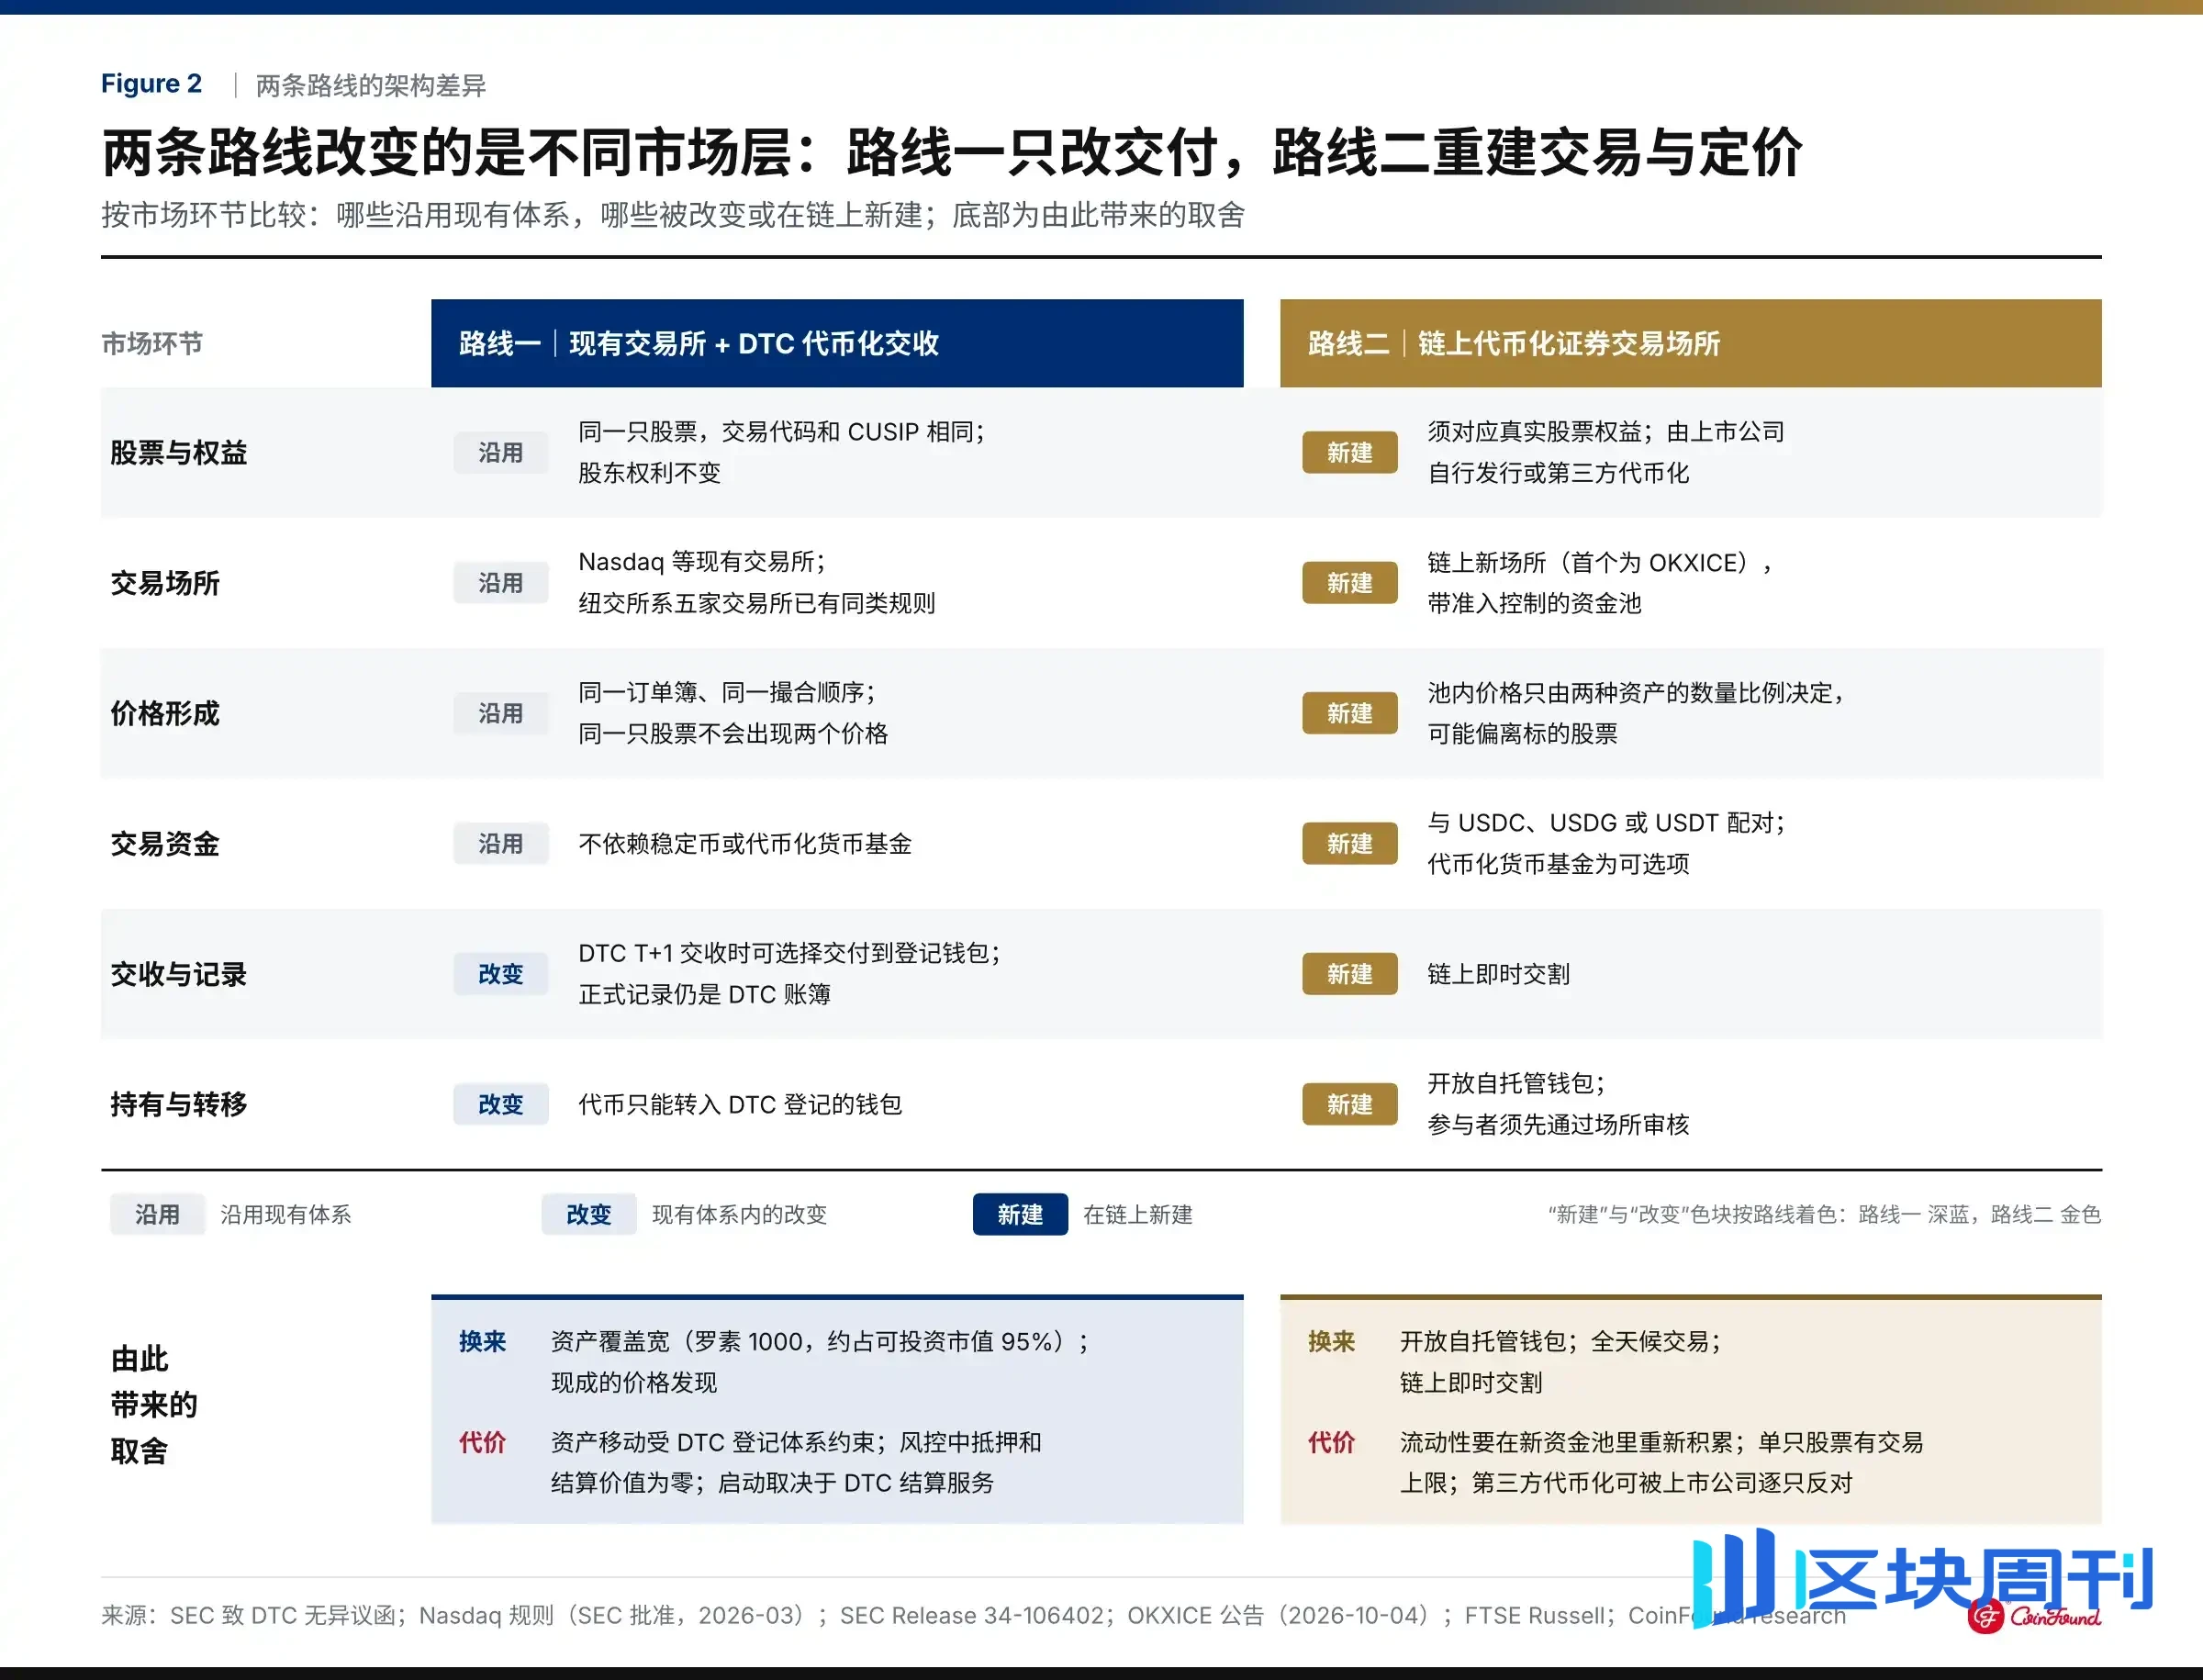
Рисунок 2 | Два маршрути змінюють різні рівні ринку: Маршрут 1 змінює лише поставку, Маршрут 2 перебудовує торгівлю та ціноутворення
1 Ключові ролі: хто визначає, чи можуть функціонувати два маршрути
1.1 Критерії відбору для восьми ролей
Існує лише два основні критерії для вибору цілей: 1. Протягом минулого року були перевірювані фактичні дії, такі як схвалення, запуск або оголошення; 2. Ціль знаходиться на необхідній ланці одного з двох шляхів.
Виходячи з цих двох правил, список включає як регуляторів і бек-офісні розрахункові установи, так і біржі, емітентів і компанії зі стейблкоїнів. Вони належать до різних галузей і рідко обговорюються разом. У питанні виведення акцій на блокчейн жодна ланка не є зайвою, але вага конкретних установ не однакова.
1.2 Поділ на три рівні за замінністю: архітектура, майданчик і послуги з активами
Вимірюючи за критерієм «чи може маршрут продовжуватися, якщо ця установа відсутня», вісім ролей можна поділити на три рівні. SEC і DTC визначають саму архітектуру: перша встановлює правила для двох маршрутів, а друга є єдиним вузлом запуску для Маршруту 1; наразі жодна з них не має замінника. Nasdaq і OKXICE є першими майданчиками, що впроваджують два маршрути, але п'ять бірж під егідою NYSE вже мають схожі правила[9], а інші установи на Маршруті 2 також можуть окремо створювати майданчики в рамках виключення[6], тому всі вони можуть бути замінені. Третій рівень — це постачальники активів і послуг, такі як Circle, BlackRock і Ondo, які наразі не є передумовою для функціонування маршрутів: OKXICE приймає три стейблкоїни одночасно, USDC є лише одним із них, і вона не впровадила токенізовані фонди грошового ринку[7]. Позиція Securitize є складнішою: з одного боку, вона надає послуги токенізованої емісії та переказу для публічних компаній; з іншого боку, вона запустила торгівлю акціями на блокчейні через власного зареєстрованого брокера-дилера[2, 3]. Тому вона не є контрольним вузлом цих двох архітектур, але й не є лише постачальником активів. Поза списком публічні компанії мають право вето щодо окремих акцій, і Cerebras вже скористалася ним одного разу[7], але наразі це впливає на можливість лістингу окремих акцій і ще не може вважатися обмеженням загальної пропозиції.

Рисунок 3 | Серед восьми ролей наразі лише SEC і DTC не мають замінників
Примітка: Трирівневе групування є аналітичною класифікацією CoinFound, а не регуляторним позначенням. Securitize також керує окремим регульованим торговим маршрутом брокера-дилера поза двома новими архітектурами, порівнюваними в цьому звіті.
2 Маршрут 1: Токенізація змінює лише поставку, а не формування ціни
2.1 DTC виводить права на цінні папери на блокчейн, але офіційні записи залишаються в DTC
Відправною точкою Маршруту 1 є послуга токенізації DTC. На підставі листа SEC про відсутність заперечень учасники DTC можуть конвертувати цінні папери, що зберігаються в DTC, у токени на блокчейні, а також можуть у будь-який момент доручити DTC конвертувати їх назад у початкову бездокументарну форму. Сфера охоплює акції, що входять до складу індексу Russell 1000 на момент запуску послуги, акції, додані до індексу згодом (і подальше виключення з індексу не призведе до втрати права участі лише з цієї причини), ETF, що відстежують основні індекси, та казначейські облігації США, на строк 3 роки після запуску послуги. Конвертація не змінює правову базу, застосовну до володіння: акції, як і раніше, зареєстровані на ім'я номінального утримувача DTC Cede & Co., DTC визнає лише учасників як власників прав, а офіційний запис залишається в книгах DTC; права акціонерів залишаються незмінними[4].
2.2 Nasdaq використовує той самий книги заявок; єдина відмінність — поставочний розрахунок після торгів
У березні 2026 року SEC схвалила зміну правил Nasdaq, дозволивши акціям, включеним до сервісу токенізації DTC, торгуватися в токенізованій формі на Nasdaq. На біржі токенізовані акції та традиційні акції перебувають у тій самій книзі заявок, зіставляються в тій самій послідовності та мають той самий тікер і CUSIP, тому та сама акція не матиме двох цін. Токенізація — це лише прапорець розрахунку, що додається під час розміщення заявки: після того, як учасник, який має право на DTC, його позначить, пріоритет виконання заявки залишається незмінним, і біржа не перевіряє право на участь; заявки без права на участь розраховуються в традиційній формі; під час розрахунку T+1 DTC потім, відповідно до вибору, обліковує акції на традиційному рахунку або доставляє їх до зареєстрованого гаманця. Ринкові дані також не розрізняють ці два типи акцій [5].
Таким чином, Route One не створює незалежного ринку токенізованих акцій: токенізовані заявки потрапляють до наявного котирування, зіставлення та формування ціни акції, а зміна відбувається лише на рівні того, як цінні папери постачаються після торгів, без необхідності будувати окрему ліквідність у новому пулі, як це робить Route Two, і без покладання на стейблкоїни чи токенізовані фонди грошового ринку.

Рисунок 4|Route One не створює нового ринку ціноутворення; відмінність виникає лише на етапі поставочного розрахунку після торгів
Платформа нативних RWA Ondo зазначає, що токенізовані права, створені DTC, можуть слугувати «цифровими двійниками» базових цінних паперів, що відповідають CRCLon і SPYon, причому базові цінні папери завжди залишаються в системі зберігання DTC, тоді як продукти для користувачів надаються самим Ondo [10]. Це спосіб доступу, який уже відбувся; наразі немає публічних даних, що вказують на його масштаб.
2.3 Широке охоплення, але переміщення активів і оцінка для контролю ризиків обмежені
Щодо охоплення активів, Route One уже охоплює основну частину ринку акцій США: Russell 1000 становить близько 95% інвестиційної ринкової капіталізації акцій США [11]. Справжнє обмеження полягає в тому, куди можуть потрапити ці права: гаманці можуть реєструвати лише учасники DTC, і учасники можуть відкривати гаманці для клієнтів або навіть передавати приватні ключі, але токени можна переказувати лише до зареєстрованих у DTC гаманців; DTC визнає лише учасників власниками прав і зберігає технічну можливість за конкретних сценаріїв скасування (наприклад, під час обробки корпоративних дій або виправлення помилкових переказів) примусово конвертувати, передавати, карбувати або спалювати токени [4]. Це радше розширення наявної ринкової інфраструктури в блокчейн, ніж відкритий ончейн-ринок торгівлі.
Повторне використання наявної ліквідності не означає, що токенізація є безвитратною. Лист про відсутність заперечень зазначає, що під час пілотного проєкту, коли розраховуються ліміти чистого дебетового сальдо учасників і моніторинг застави, DTC не надає жодної заставної вартості або розрахункової вартості токенізованим правам [4]. Позиції, конвертовані в токени, не можуть робити внесок у вартість у цій частині контролю ризиків так, як це роблять звичайні позиції в бездокументарній формі. Чи створить це значні витрати для певних типів установ, наразі немає публічних даних на рівні учасників для кількісної оцінки.

Рисунок 5|Route One охоплює близько 95% інвестиційної ринкової капіталізації, а обмеження припадають на переміщення активів і оцінку для контролю ризиків
2.4 Правила затверджено, але біржі все ще чекають на впровадження DTC
Станом на 13 жовтня 2026 року Route One завершила затвердження правил, але ще не вступила в етап формальних біржових торгів. 15 липня DTCC завершила свої перші транзакції у виробничому середовищі з використанням фактично депонованих акцій і казначейських облігацій, у яких взяли участь понад 30 установ [12]; офіційний запуск сервісу все ще запланований на жовтень, і оголошення про запуск поки не з'явилося. Правила Nasdaq затверджено, і п'ять бірж групи NYSE також ухвалили по суті ті самі правила [5, 9], але токенізовані торги на цих біржах мають чекати, поки DTC створить відповідну інфраструктуру та послуги післяторгового розрахунку [5]: фронтенд може обслуговуватися кількома біржами, тоді як бек-офіс залишається зосередженим в одному розрахунковому шарі DTC.
Однак ці два етапи не можна змішувати. Липневий тест довів, що сторона DTC вже може завершувати процеси конвертації, переказу та розрахунку для кількох типів токенізованих цінних паперів у виробничому середовищі [12], але публічні матеріали не вказують чітко, чи охоплювали ці тести повний процес токенізованого розрахунку після виконання на біржі; запуск сервісу в жовтні також лише вказує на те, що базові цінні папери можуть бути токенізовані та передані між зареєстрованими гаманцями. Поки неможливо визначити, чи вже включає сервіс, який DTCC запускає в жовтні, усі розрахункові функції, необхідні Nasdaq для початку роботи.
Найпряміший спосіб визначити, чи справді запустилася Route One, — це побачити, чи випустить Nasdaq Equity Trader Alert. Згідно з правилами, Nasdaq повинна повідомити членів щонайменше за 30 днів до початку токенізованої торгівлі акціями [5]. Після початку торгів звичайні ринкові дані самі по собі не можуть розрізнити, які угоди обрали токенізований розрахунок; DTC повинна щоквартально звітувати перед співробітниками SEC про такі дані, як масштаб токенізації, обсяг переказів і кількість гаманців, але існуючі документи не вимагають публічного розкриття [4]. Фактичне використання Route One залежатиме від того, чи розкриють його окремо DTC, біржі або регулятори.
3 Маршрут другий: перебудова торгового та цінового шару он-чейн
3.1 Он-чейн торгові майданчики в рамках інноваційного винятку
Правовою основою Маршруту другого є інноваційний виняток, виданий SEC 17 вересня 2026 року. Він дозволяє новим "торговим майданчикам токенізованих цінних паперів" торгувати вже випущеними американськими акціями он-чейн без реєстрації в порядку традиційних фондових бірж. Угоди можуть завершуватися через пули ліквідності з автоматичним ціноутворенням, але дозволена лише торгівля на вторинному ринку; нові акції тут випускати не можна; учасники також повинні спочатку пройти перевірку майданчика. Весь виняток наразі діє п'ять років [6].
Найбільша відмінність Маршруту другого полягає в тому, що і торгівля, і розрахунок відбуваються безпосередньо он-чейн. Токенізовані акції потрібно розміщувати в пулах ліквідності разом з іншим он-чейн активом, а ціноутворення та обмін завершуються алгоритмами. Для парування можна використовувати лише три типи активів: іншу токенізовану акцію, нецінні криптоактиви, такі як стейблкоїни, та токенізовані фонди грошового ринку [6]. Тому, крім акцій, Маршрут другий повинен також мати фонди, здатні завершувати торгівлю он-чейн.
3.2 Пропозиція акцій і право заперечення публічних компаній
Токенізовані акції зазвичай мають два джерела: випущені самою публічною компанією або токенізовані третьою стороною. У будь-якому разі токени повинні відповідати реальним правам на акції і не можуть бути лише синтетичними продуктами, що відстежують ціну акції. Якщо акція токенізується третьою стороною, попередня згода публічної компанії не потрібна, але необхідно надати завчасне повідомлення. Публічна компанія має 30 днів, щоб висловити заперечення; після заперечення акція не може торгуватися на цьому майданчику [6]. Securitize тим часом позиціонує себе на іншому шляху пропозиції: вона співпрацює з трансферними агентами, такими як Computershare і Continental, щоб надавати послуги публічним компаніям, які самостійно випускають он-чейн акції [13, 14].
3.3 Парування зі стейблкоїнами, пули ліквідності та торгові ліміти
Після вирішення питання джерела акцій Маршруту другому все ще потрібна інша половина: он-чейн торгові фонди. Усі 63 акції на OKXICE спарені з USDC, USDG або USDT; серед трьох типів активів для парування використовуються лише стейблкоїни, а токенізовані фонди грошового ринку ще не увійшли. Типи активів уже наявні, але скільки грошей фактично буде в пулах ліквідності, досі не видно: оголошення не згадує початкові домовленості щодо ліквідності, афілійовані особи OKXICE не виступають постачальниками ліквідності, а інші постачальники ліквідності зазвичай не мають зобов'язання постійно залишатися в пулах [7].
Навіть якщо і акції, і ончейн-фонди готові, Маршрут два не може бути негайно масштабований, оскільки самі правила встановлюють обмеження на торговий масштаб. SEC, виходячи з існуючих класифікацій американських акцій, відносить великі, високоліквідні акції до Рівня 1, а більшість інших акцій — до Рівня 2. Торговий майданчик може торгувати щонайбільше 75 акціями Рівня 1 і 250 акціями Рівня 2; токенізований торговий обсяг окремої акції також не може перевищувати 0,25% і 2,5% від середньоденного торгового обсягу відповідної традиційної акції за минулий місяць відповідно. Якщо одна й та сама група керує кількома майданчиками, ці квоти також повинні розраховуватися на сукупній основі [6]. Тому Маршрут два на ранньому етапі більше схожий на контрольований експеримент, ніж на ринок, який можна швидко масштабувати.
Перетворення цього обмеження на фактичні суми робить початковий масштаб Маршруту два більш наочним. Взявши за приклад першу партію з 63 акцій OKXICE, виходячи із середньоденного торгового обсягу у вересні 2026 року, у жовтні вони могли б сукупно торгувати щонайбільше приблизно на 710 мільйонів доларів на день [7, 15]. Більше того, квота сильно сконцентрована в кількох акціях великої капіталізації: 10 акцій з найвищими лімітами становлять 55% загальної квоти, а медіанний ліміт для окремої акції становить лише близько 5,4 мільйона доларів. Навіть Nvidia, яка торгується найактивніше, могла б торгувати лише близько 280 000 акцій, або 64 мільйони доларів, на день. Ці цифри все ще є теоретичними верхніми межами; фактичний торговий обсяг буде лише нижчим.

Рисунок 6|Сукупний денний ліміт для 63 акцій становить близько 710 мільйонів доларів, причому квота сконцентрована в кількох акціях великої капіталізації
Примітка: Ліміти базуються на середньоденному обсязі за вересень 2026 року; теоретичний максимум, а не очікуваний оборот.
Навіть за обмеженого масштабу Маршрут два все ще має свою привабливість: він підтримує цілодобову торгівлю та миттєвий ончейн-розрахунок, а також дає криптобіржам шлях торгувати токенізованими американськими акціями в спосіб, що відповідає законодавству США. Однак цілодобова торгівля наразі виглядає більше як функція, ніж як доведене джерело попиту: за останні три тижні вихідні становили лише близько 15% обороту офшорних токенізованих акцій[16], а середньоденні показники у вихідні становили лише одну третину до чотирьох десятих від рівня будніх днів; розглядаючи акції окремо, середньоденний показник у вихідні для всіх 49 акцій був нижчим, ніж у будні.
3.4 Ончейн-ціни формуються незалежно, тоді як запаси та зупинки торгів залишаються прив'язаними до традиційних ринків
Оголошення OKXICE також надає більш конкретний підхід до реалізації Маршруту два: майданчик розгорнуто на X Layer і використовує дозволені пули Uniswap v4[7]. В оголошенні не вказано офіційну дату запуску; за вимогою 30-денного попереднього повідомлення він не міг би працювати раніше початку листопада[6].
Згідно з оголошенням OKXICE, ціни в пулі визначаються виключно співвідношенням кількостей двох активів, без використання оракулів або будь-яких зовнішніх ринкових даних, і, окрім зупинок торгів, немає жодних автоматичних вимикачів чи довідкових цінових діапазонів; в оголошенні також визнається, що ціни токенів можуть відхилятися від базової акції, особливо поза звичайними торговими годинами. Що пов'язує ончейн-ціни з акцією, так це сторона традиційного ринку: токенізатор утримує акцію один-до-одного через брокера, купуючи акцію та підтверджуючи зберігання під час карбування, і продаючи або передаючи акцію під час погашення; щойно базову акцію зупинено, усі пов'язані пули синхронно призупиняються до відновлення торгів[7]. Маршрут два будує новий ончейн-рівень торгівлі та ціноутворення, тоді як запаси та зупинки торгів усе ще слідують за традиційними ринками.
Рисунок 7|Маршрут два будує новий ончейн-рівень торгівлі та ціноутворення, тоді як запаси та зупинки торгів усе ще слідують за традиційними ринками
4 Від нормативної спроможності до реального попиту: обмеження двох маршрутів починають розходитися
Набуття чинності правил — це лише відправна точка. Для досягнення фактичного використання на ринку все ще потрібно послідовно пройти п'ять етапів: схвалення або кваліфікація, інтеграція систем, офіційний запуск, поява реальної торгівлі або фондів, і, нарешті, формування значущого масштабу. Ранні кроки переважно залежать від того, чи регулювання та інфраструктура на місці, тоді як пізніші залежать від того, чи ринок фактично це використовує. Станом на зараз усі вісім ключових гравців залишаються на перших трьох етапах, і ніхто в публічній інформації ще не може довести, що вони увійшли в «реальне використання».

Рисунок 8|Правила всі на місці, але жоден із маршрутів поки не має підтверджуваної реальної торгівлі
Примітка: п'ятиступенева драбина є аналітичною рамкою; позиції відображають публічну інформацію станом на 2026-10-14.
4.1 Те, що продукт уже існує, не означає, що він уже використовується ринком
Дивлячись на ці п'ять етапів, більшість гравців наразі все ще перебувають між «схвалено» та «системна інтеграція». DTCC і BlackRock відносно просунулися далі, але прогрес, який вони представляють, не є однаковим. DTCC завершила дрібномасштабну торгівлю у виробничому середовищі, але офіційний сервіс ще не запущено[12]; хоча токенізований фонд грошового ринку BlackRock було запущено[17], він ще не був обраний жодним майданчиком як парний актив, і немає публічних доказів того, що його було прийнято емітентами стейблкоїнів. Тут необхідно розрізняти «продукт уже існує» та «продукт уже використовується ринком»: перше вже сталося, тоді як друге поки не може бути підтверджене.
4.2 Спільна передумова однакова, але джерела обмежень різняться
Обидва маршрути також поділяють спільну передумову: токени повинні відповідати реальним правам на акції, а власники користуються тими самими правами, що й звичайні акціонери[6]. Токени акцій, які Robinhood пропонує користувачам з ЄС, по суті забезпечують експозицію на ціни акцій, а не фактичні права акціонерів[1], тому вони не можуть бути безпосередньо застосовані до цих двох американських маршрутів.
За цієї спільної передумови обмеження, з якими стикаються два маршрути, не є однаковими. Маршрут перший має широке охоплення, але рух активів обмежений системою реєстрації DTC; згідно з передбаченим пілотом лімітом чистого дебету та розрахунками моніторингу застави, токенізовані частки не зараховуються до заставної та розрахункової вартості, а також чи зможе він запуститися, залежить від того, чи буде на місці розрахунковий сервіс DTC. Обмеження Маршруту другого походять від масштабу та пропозиції акцій: квоти встановлюються окремо для кожної акції, а токенізація третьою стороною також може бути оскаржена окремо для кожної акції з боку публічних компаній.
4.3 Загальна квота ще має запас, тоді як орієнтири офшорного попиту свідчать, що квоти на окремі акції можуть вичерпатися першими
Чи становить ліміт фактичне обмеження, залежить від акції. Використовуючи офшорний обіг токенізованих акцій як орієнтир попиту, за 19 днів з 24 вересня по 12 жовтня для 49 акцій зі списку можна було знайти повні дані про офшорну торгівлю токенами, що в сумі становить середньодобовий обсяг близько 430 млн доларів, що еквівалентно лише 60% сукупного денного ліміту для 63 акцій[15, 16]. Загальна квота не є тісною, але квоти на окремі акції можуть вичерпатися першими: середньодобовий офшорний обіг 6 акцій перевищив денний ліміт для одного майданчика, причому Circle — приблизно у 14 разів більше за ліміт, Strategy — приблизно у 2,7 раза, SpaceX і Coinbase — приблизно у 2 рази, а Nvidia і Google — приблизно у 1,35 раза[15, 16]. Ці 6 акцій становили 60% офшорного попиту; якби цю групу офшорного обігу щодня обрізали відповідно до ліміту одного майданчика, близько третини не могла б бути поглинута одним майданчиком. Натомість для більшості акцій, таких як Tesla і Micron, офшорний обіг був нижчим за ліміт; їх обмежує попит, а не правила.

Рисунок 9|Використовуючи офшорний попит як орієнтир: використано лише 60% загальної квоти, але 6 акцій уже перевищують теоретичний ліміт для одного майданчика
Примітка: офшорний обіг токенізованих акцій за 2026-09-24 до 2026-10-12 (19 днів) використовується як орієнтир попиту, а не прогноз.
Невідповідність між двома сторонами виникає через те, що розподіл квот і попиту не узгоджені. Квоти розподіляються відповідно до традиційного обсягу торгівлі, і 10 акцій з найвищими лімітами становлять 55% від загальної квоти; офшорний попит є більш концентрованим, причому топ-10 становлять 81%. Офшорний попит значною мірою все ще слідує традиційному обсягу торгівлі, але помітно вищий для кількох акцій: поділивши офшорний оборот токенів на оборот традиційного ринку за той самий період, медіана для 49 акцій становила менше 0,1%, тоді як Circle, Strategy і Coinbase — чиї основні бізнеси є криптоактивами — посіли саме перші три місця, з приблизно 6,4%, 1,1% і 0,7% відповідно[15, 16].
Рисунок 10|Офшорний попит значною мірою слідує традиційному обсягу торгівлі, але інтенсивність попиту трьох криптоорієнтованих компаній посідає перші три місця
Примітка: Інтенсивність попиту = офшорний токенізований оборот ÷ оборот традиційного ринку за той самий період.
4.4 Обидва маршрути перебувають у межах обмеженого в часі регуляторного вікна
Ці обмеження також не є остаточними правилами. Лист DTC про відсутність заперечень дійсний лише протягом трьох років після запуску послуги, а інноваційне звільнення SEC для Маршруту два має п'ятирічний термін [4, 6]. Обидва маршрути наразі перебувають на пілотній стадії, і учасники ринку зараз стикаються з регуляторним вікном із чіткою датою закінчення. Чи продовжуватимуть застосовуватися правила, чи будуть розширені, чи скориговані після закінчення терміну — наразі залишається без відповіді.
5 Наступні шість місяців: які сигнали змінять поточне судження
Протягом наступних шести місяців обидва маршрути вперше будуть перевірені на те, чи зможуть вони справді вийти на торгівлю. Найраніші сигнали переважно надходитимуть від інфраструктури та регуляторів, оскільки вони зазвичай мають чіткі вимоги щодо оголошень і повідомлень. Ці віхи легше спостерігати, але це не означає, що вони важливіші за саму торгівлю.
Рисунок 11 | Те, що змінить судження наступного разу, — це не нові оголошення, а те, чи зможуть два маршрути забезпечити реальні угоди
Примітка: Рамка спостереження, а не прогноз.
5.1 Маршрут один: запуск DTC та сигнали старту бірж
Найважливішим для Маршруту один надалі залишаються офіційний запуск DTC та темпи старту бірж. DTCC планує запустити свою послугу токенізації у жовтні, і тоді увага буде зосереджена на першій партії установ-учасниць, обсязі цінних паперів, що підлягають токенізації, та підтримуваних блокчейнах [12]. Щодо того, чи справді запустяться біржі, прямим сигналом є те, чи випустить Nasdaq Equity Trader Alert [5]; якщо NYSE просуватиме подібну торгівлю, також будуть відповідні попередні повідомлення. Після початку торгівлі слід стежити, чи розкриваються окремі дані про використання.
5.2 Маршрут два: операції OKXICE, пропозиція акцій і друга платформа
Найбезпосереднішою точкою спостереження для Маршруту два надалі є фактична робота OKXICE після відкриття. Після запуску слід стежити за трьома речами: чи зможе перша партія акцій торгуватися безперебійно, чи швидко обсяг торгівлі досягне ліміту, і який з USDC, USDG або USDT стане основним активом для пар. Офшорний попит на торгівлю окремими акціями, такими як Circle, Strategy і SpaceX, вже наблизився або перевищив ліміти окремих платформ, тому фактична торгівля після запуску безпосередньо перевірить, чи ці ліміти є реальним обмеженням.
Окрім самої торгівлі, пропозиція акцій також потребує подальшого спостереження. Наразі єдиною публічною компанією, яка публічно висловилася проти, є Cerebras [7]. Якщо пізніше більше компаній висунуть заперечення, діапазон акцій, які може охопити стороння токенізація, звузиться, і Маршрут два більше покладатиметься на активну участь публічних компаній. І навпаки, якщо публічні компанії почнуть випускати власні токенізовані акції та торгувати ними на цих платформах, це покаже, що пропозиція акцій для цього маршруту починає ставати більш стабільною.
Ще одна річ, варта спостереження, — чи з'явиться друга платформа для Маршруту два. Досі жодна інша платформа не опублікувала публічного оголошення. Robinhood заявив, що обсяг торгівлі його токенами акцій може досягти певних лімітів, і також вивчає конкретні правила цього звільнення, але ще не оголосив чіткого плану [18]. Якщо пізніше з'явиться друга чи третя платформа, це покаже, що Маршрут два починає розширюватися від окремого проєкту до ширшого ринкового експерименту; які активи для пар оберуть ці нові платформи, також покаже, чи справді токенізовані фонди грошового ринку входять на цей шлях.
Наступною часовою точкою на стороні фінансування є набуття чинності GENIUS Act 18 січня 2027 року [19], причому OCC планує видати остаточні правила приблизно в листопаді [20]. Ці правила визначатимуть, які умови повинні виконувати фонди грошового ринку та їхні токенізовані форми як резерви стейблкоїнів, що, у свою чергу, вплине на те, чи зможуть такі продукти, як продукт BlackRock, увійти до системи резервів. Це не впливає на відкриття OKXICE; це впливає на склад активів, що стоять за стейблкоїнами, які використовуються такими майданчиками.
5.3 Які результати показали б, що ринок увійшов у фазу використання
Який би шлях першим не дав реальних торгів, це лише показує, що він увійшов у фазу використання раніше; це не можна використовувати для судження про те, хто домінуватиме згодом. Попит, який шукають обидва, перетинається, але Шлях перший не може забезпечити відкритість Шляху другого; кожен майданчик за Шляхом другим (розрахований на консолідованій основі в межах однієї групи) обмежений квотами, що робить складним у короткостроковій перспективі поглинання основної ліквідності традиційного фондового ринку. Якщо через деякий час все ще будуть лише запуски послуг і анонси майданчиків, без реальних торгових або фінансових даних, це показало б, що ринок ще не вийшов із фази підготовки, але з цього не можна далі робити висновок, що ринкового попиту немає.
Висновок
За минулий рік найбільшою зміною в переході американських акцій в ончейн стала не поява більшої кількості токенізованих продуктів, а те, що було побудовано дві нові ринкові архітектури. Шлях перший обмінює широке охоплення активів і готове виявлення ціни на рух активів, обмежений системою реєстрації DTC; Шлях другий пропонує більш відкритий ончейн-спосіб торгівлі, але повинен відбудувати ліквідність і обмежений лімітами торгівлі на кожну акцію. Обидва мають різні цілі дизайну та різний прогрес: за Шляхом другим уже відбувся анонс майданчика OKXICE, тоді як Шлях перший все ще чекає на запуск бірж; але жодна сторона ще не досягла фази реальних торгів.
Є переважно три речі, які ще не можна підтвердити. По-перше, чи вже дали обидва шляхи реальне використання; наразі немає публічних торгових або фінансових даних, щоб це довести. По-друге, фактична глибина фінансового пулу Шляху другого. Стейблкоїни вже відповідають типам активів, необхідним для запуску, і токенізовані фонди грошового ринку не є передумовою, але OKXICE не зобов'язався надати жодної початкової ліквідності, тому скільки фінансування фактично буде в пулі, стане видно лише після початку операцій. По-третє, чи може торговий попит, який уже сформувався на закордонні фондові токени, бути конвертований у попит за цими двома американськими шляхами; наразі недостатньо доказів, оскільки структури прав на продукти на обох сторонах не є однаковими.
Що справді змінить судження надалі, то це не кількість нових анонсів, а те, чи зможуть обидва шляхи показати верифікований фактичний прогрес. Щодо Шляху першого, слідкуйте, чи справді біржі запускаються; щодо Шляху другого, слідкуйте, чи зможе OKXICE працювати і далі розширюватися на більше акцій, більше емітентів і більше майданчиків. Лише коли ці зміни фактично відбудуться, можна буде судити, чи перейшли американські акції в ончейн з інституційної підготовки в ринкове використання.
Дві нові архітектури, розглянуті в цій статті, набули форми. Попит, якому вони служать, перетинається, але принаймні на цьому етапі вони виглядають більше як дві паралельні архітектури, ніж як просте відношення заміщення.