摘要

上週美中期選舉民主黨大勝引發 AI 監管與資料中心政策收緊擔憂,美股科技板塊遭猛烈拋售,納指單日暴跌超 5% 並陷入技術性回調。加密市場因跨資產風險偏好驟降呈強聯動下跌,比特幣一度跌破 7.6 萬美元關口後展現出一定韌性。
上週 BTC 與 ETH 先抑後揚再回落,週線分別錄得約 4.5% 與 6.5% 左右跌幅。週初考驗 7.6 萬與 2200 美元支撐,選舉後反彈至 8.1 萬與 2400 美元上方,週四隨科技股拋售回調。全市場處有序去槓桿與防禦換倉階段。現貨 ETF 全週仍以大幅流出為主,機構信心階段性試探後再度退潮。
本週市場核心焦點在週二公佈的 10 月 CPI 通膨數據,以及後續 PPI 與科技巨頭業績指引。面對選舉後政策不確定性與 AI 資本開支擔憂持續發酵,市場對美聯儲後續路徑保持高度敏感。在緊縮預期未徹底鬆綁與風險資產估值壓力的雙重夾擊下,短期內美股與加密等風險資產大概率將維持高位震盪,並伴隨跨資產的防禦性調倉換股。
本週關注標的:
•現貨:BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•永續合約:BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
一、上週市場整體表現
上週美國中期選舉民主黨大勝控制國會,觸發政策不確定性,尤其 AI 監管與資料中心建設收緊擔憂。市場先迎短暫反彈,隨後風險資產遭拋售,整體風險偏好明顯收縮。
•美債持續施壓:10 年期美債收益率在 4.84%-4.95% 區間高位震盪,週內略有回落但仍壓制成長股估值。
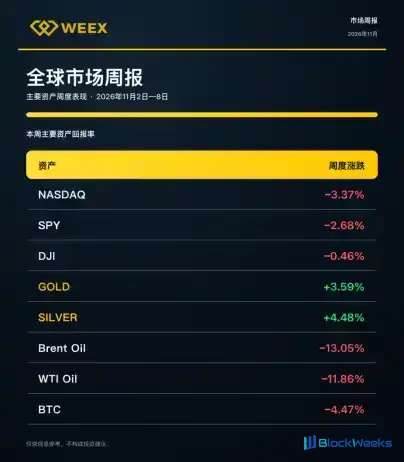
•黃金與原油走勢分化:避險情緒與收益率回落支撐黃金大幅反彈並重回 4000 美元上方;原油受地緣緩和預期打壓,週內暴跌超 11%。
•美股呈現劇烈分化與回調走勢:複合壓力拖累科技與半導體板塊,但傳統價值與防禦板塊在選舉後政策僵局預期支撐下相對抗跌或小幅上漲。
•加密市場做出同步風險聯動反應:情緒與流動性同步傳導,BTC、ETH 先漲後跌,週跌幅分別為 4.47%、6.50%;但由於黃金等避險資產明顯強於風險資產,顯示當前市場仍以防禦性資金輪動與去風險行為為主,尚未形成全面破壞性趨勢。
對投資者而言,宏觀波動與估值壓力上升,應降低高 Beta 科技敞口,增配現金、理財等防禦資產,並用分批與對沖控制回撤。VIP 用戶尤其應先建防禦性底倉,再擇機增配風險資產。
二、加密市場表現
上週加密市場先抑後揚再回落,整體承壓。週初延續跌勢,選舉後短暫反彈,但週四隨納指暴跌超 5% 及科技股拋售,風險偏好驟降,聯動下跌。BTC 現貨 ETF 上週淨流出約 12.8 億美元,週跌幅達 4.47%、ETH 跌幅更大,機構資金仍偏謹慎。
加密總市值週內從約 2.7 萬億美元回落至 2.54 萬億美元附近,單日最大蒸發超 1200 億美元。恐懼貪婪指數有 6 日處於恐懼區,穩定幣市值同步收縮約 1.55% 至 2908 億美元左右。資金與情緒整體收斂,市場以觀望與防禦為主,未見明顯回暖。
展望本週,市場或延續高波動震盪。關注就業與通膨數據對利率預期的影響,以及美股科技財報餘波。若風險偏好未修復,BTC 或繼續考驗 7.5 萬美元附近支撐;情緒與資金若企穩,則有反彈空間,但整體仍以防禦性交易為主,短期或難現趨勢性突破。

•BTC 上週跌約 4.47%,表現相對穩健但仍承壓。週內先抑後揚再回落,週三一度反彈至 8.05 萬美元附近,但週四隨納指大跌迅速回落至 7.6 萬美元下方。恐慌貪婪指數持續處於「恐懼」區間(約 25-37),顯示市場情緒偏謹慎,機構資金整體撤離,大盤以震盪尋底為主。
•ETH 週跌約 6.5%,明顯弱於 BTC。現貨 ETF 淨流出約 3.65 億美元,主力資金持續贖回,缺乏獨立增量支撐,價格隨大盤風險偏好下降而承壓。
•SOL 顯著跑輸 BTC 與 ETH。現貨 ETF 錄得約 2600 萬美元淨流出,價格承壓主要來自風險資產聯動拋售與相對動能不足。
•HYPE 大幅跑輸大盤。現貨 ETF 持續淨流出,疊加整體風險偏好回落,主力資金撤離跡象明顯。
•ZEC 表現相對抗跌。現貨 ETF 資金流動偏流出,但相對抗跌,隱私賽道階段性資金關注度仍在。
•XMR 週微跌約 0.14%,接近持平,顯著跑贏大盤,顯示隱私幣在市場震盪期的相對防禦屬性。
•TRX 週漲約 2%,為本週少數正收益標的。
三、TradFi 市場表現
上週美股受中期選舉「分裂政府」、OPEC+維持配額致原油暴跌、美聯儲維持限制性立場及 10 月非農強勁共同塑造。週中波動驟升,週四出現自 2025 年 4 月以來最大單日跌幅,VIX 飆升至 28.18,資金由高估值成長轉向公用事業、必需消費和高股息防禦板塊。
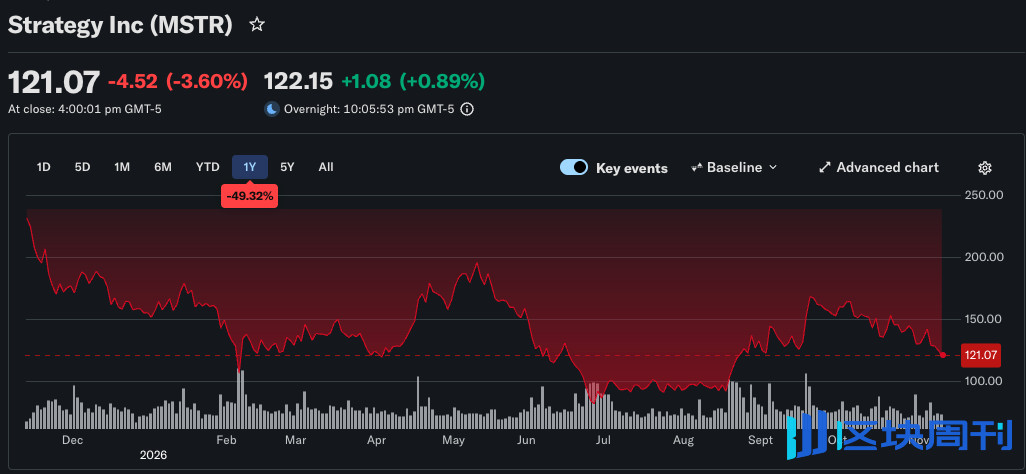
頭部科技與 AI 板塊劇烈回撤:納指週四重挫 5.52% 並跌入技術性回調,費城半導體指數單日跌 12%,AMD 跌超 17%、英偉達跌超 9%。導火索包括 AI 資本開支回報存疑、資料中心監管收緊預期、科技巨頭發債潮及現金流缺口擴大。週五雖反彈,但估值擠壓與謹慎情緒未消,領漲邏輯由超大盤 AI 轉向盈利可見度。
本週關注 10 月 CPI、PPI、美聯儲官員講話,以及 CoreWeave、Nebius、Cisco 財報和 Anthropic IPO 路演。市場情緒或由 AI 狂熱轉向盈利與資產負債表紀律,用戶宜配置偏防禦高質量、正現金流與股息,科技龍頭回調分批佈局。

•NASDAQ、SPY 與 DJI 上週均收跌。週內先抑後揚再大跌,週三中期選舉後民主黨勝選觸發反彈,週四 AI 監管擔憂引發晶片股拋售,納指進入技術性修正,道指相對抗跌,整體顯示風險偏好收縮下科技權重拖累大盤。
•SPCX 與 TSLA 上週分別跌約 0.33% 和約 10.4%。週四隨 AI 板塊大跌承壓,週五技術反彈明顯,SpaceX 受益航天情緒回暖,特斯拉受電動車需求與估值擔憂影響,反映成長股在政策不確定性下波動加劇。
•META 週內跟隨科技板塊震盪,AI 廣告與元宇宙投入持續,但缺乏強催化劑,資金觀望情緒主導,對社交與數字廣告板塊影響中性偏謹慎。
•AAPL 上週一財報雖超預期,但記憶體成本上升壓制毛利率預期,股價承壓後小幅回穩,顯示硬體巨頭在供應鏈成本與 AI 服務轉型間仍受市場審慎評估。
•NVDA 上週四單日跌超 9%,AI 晶片板塊成重災區(連帶 AMD、AVGO 等大幅回調)。主因是民主黨勝選後數據中心建設放緩擔憂,AI 硬體板塊情緒急劇降溫,拖累整個科技成長敘事。
•MSFT 雲與 AI 業務韌性支撐相對抗跌,週內波動小於同業,Azure 增長預期仍穩固,對軟體與企業雲服務板塊形成一定穩定作用。
•GOOGL 搜尋與雲業務穩健,AI 模型進展獲關注,週內跟隨大盤先跌後反彈,對互聯網廣告與雲計算板塊提供相對防禦支撐。
•AMZN 上週顯著跑贏大盤。AWS 與電商韌性突出,週四拋售後快速修復,資金回流明顯,提振電商與雲計算板塊情緒。
四、資產配置
上週美股科技板塊與加密資產同步承壓,波動明顯上升。市場焦點集中於 CPI、PPI 數據、AI 基建相關財報以及 MSCI 指數審查,投資者將重新定價通脹壓力、AI 資本開支回報與整體風險偏好。
在此背景下,QQQ、BTC、ETH 以及 CRWV、CSCO、AMAT、NBIS、CBRS 等資產有望迎來更活躍的交易窗口,主線則圍繞「AI 拋售後能否修復」展開。
建議配置兼顧流動性與防禦性,適度控制風險資產倉位,避免過度集中單一賽道。若 CPI、PPI 顯示通脹降溫,同時上述 AI 基建公司釋放穩健需求信號,科技股與 BTC 可能迎來修復交易;反之若通脹偏熱或 AI 指引繼續暴露資本開支壓力,QQQ、BTC、ETH 仍需防範二次下跌,宜靜待市場情緒與資金面企穩後再擇機調整。
五、本週前瞻
5.1 核心財經事件
本週美股迎來密集的數據考驗。週一 9 月批發銷售月率預計環比轉正,反映庫存去化回暖;週五 PPI 將驗證生產端成本的低速韌性。週三債市因退伍軍人節休市,或使美股波動放大。

重頭戲是週二的 10 月 CPI 數據。受此前油價上漲拖累,整體 CPI 年率預期升至 3.3%-3.5%,核心 CPI 年率預計在 3.1%-3.2% 高位徘徊。同時,需密切緊盯核心月率是否超過 0.2% 的共識線。若數據全面超出預期,將證實通脹黏性甚至二次升溫的風險,對美聯儲接下來的政策路徑產生決定性的阻礙,甚至引發市場對政策暫停或轉向的重新定價。
我們將通脹分項中的服務業成本與失業金人數的變動趨勢作為重點關注線索。通過評估「通脹黏性」與「就業韌性」的強弱博弈,來作為後續資產配置與風險對沖的投資依據參考。
5.2 個股財報
本週美股財報聚焦 AI 與能源主題,週一有 CEG、OXY、KKR 等傳統龍頭,週二量子與雲計算(CRWV、RGTI)密集,週四半導體與軟體(AMAT、CSCO)壓軸。整體預期偏強,營收增長亮點多,但虧損股仍需觀察執行力。
重點關注 AMAT 與 CSCO。AMAT 預期 EPS 4.06 美元、營收 103 億美元,AI 設備需求有望驅動記錄高;CSCO 預期 EPS 約 1.32 美元、營收約 181 億美元,雲與網絡安全業務成關鍵。二者指引與毛利率將成市場風向標。

我們重點關注個股營收是否超預期、指引上調幅度、毛利率趨勢及 AI 相關訂單可見度,作為後續倉位調整依據。
5.3 代幣解鎖
本週加密市場需關注多筆超千萬美元代幣解鎖,其中 Rain(RAIN) 釋放約 1.21 億美元最為突出,Allora(ALLO)、Janction(JCT) 與 Aztec(AZTEC) 解鎖市值也均超 1000 萬美元。

當前市場情緒偏謹慎、波動加大,大額解鎖易引發短期拋壓與流動性衝擊,投資者宜密切跟蹤解鎖後價格與成交量變化。
本報告由 WEEX 研究團隊僅供交流參考,不構成任何投資、法律或稅務建議,亦不承諾收益。數字資產及衍生品波動大、流動性差,可能造成本金損失;預測不代表未來結果。投資有風險,請獨立研究並自行決策,WEEX 平台不承擔任何損失責任。未經授權或註明來源而私自複製傳播的,將依法追究。